
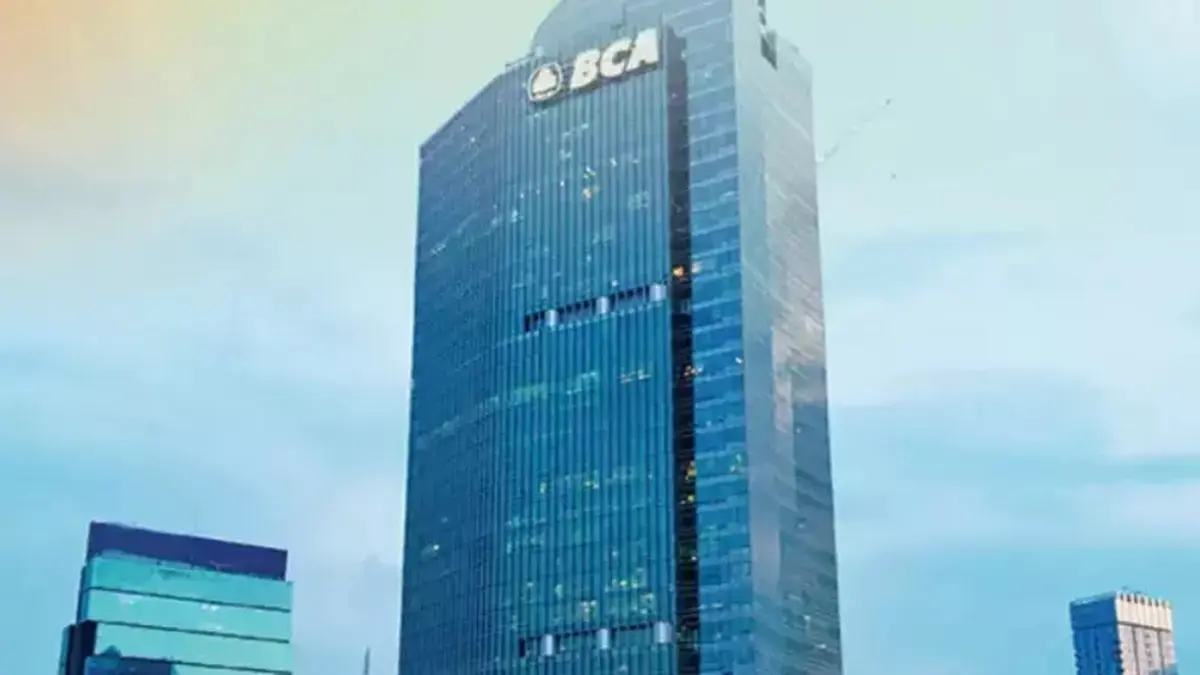
Saham PT Bank Central Asia Tbk (BBCA) dinilai memiliki prospek pemulihan harga yang menarik setelah mengalami tekanan jual. Analis KB Valbury Sekuritas, Akhmad Nurcahyadi, memperkirakan saham BBCA dapat melonjak hingga 82,3%.
Menurut Akhmad, saham BBCA menunjukkan daya tahan kuat di tengah tekanan dari investor asing, pembatasan bobot saham, dan ketidakpastian terkait isu MSCI. Kinerja positif BCA selama sembilan bulan pertama tahun 2026 menjadi dasar penilaian ini. Laba perseroan tercatat tumbuh 4,2% secara tahunan (year on year/yoy), didorong oleh penurunan beban pencadangan kerugian kredit.
Realisasi laba BBCA tersebut mencapai 60,2% dari estimasi KB Valbury Sekuritas dan 61,5% dari konsensus analis untuk proyeksi tahun 2026. Pertumbuhan kredit BBCA bahkan melampaui ekspektasi manajemen, mencapai 12,6% secara tahunan, yang mendorong perusahaan menaikkan panduan pertumbuhan kredit 2026 menjadi 10%–12%.
Dana pihak ketiga (DPK) yang dihimpun bank juga meningkat 8%, didukung oleh lonjakan dana murah berupa giro dan tabungan (current account saving account/CASA) sebesar 10,4%. Kualitas aset perseroan juga menunjukkan perbaikan, terlihat dari penurunan rasio kredit bermasalah (non-performing loan/NPL) dari 2,1% menjadi 1,8%, serta penyusutan biaya kredit (cost of credit/CoC) dari 0,5% menjadi 0,4%.
Sejumlah katalis diprediksi akan mendukung pemulihan saham BBCA, termasuk pertumbuhan laba yang sesuai ekspektasi dan peningkatan target penyaluran kredit. Tekanan jual yang berkepanjangan berpotensi mengurangi dampak pembatasan bobot saham dan membuka ruang untuk peningkatan valuasi (re-rating). Selain itu, percepatan migrasi nasabah ke myBCA diharapkan dapat memperkuat pendapatan dari layanan perbankan digital.
KB Valbury Sekuritas mempertahankan rekomendasi beli untuk saham BBCA dengan target harga Rp 9.480. Target ini mengindikasikan potensi keuntungan hingga 82,3% dari harga penutupan terakhir di Rp 5.200. Target harga tersebut mencerminkan rasio harga terhadap nilai buku (price to book value/PB) sebesar 3,6 kali untuk proyeksi 2027, setelah periode penilaian digeser ke tahun tersebut.
Saat ini, BBCA diperdagangkan pada PB sebesar 1,9 kali, yang berada di bawah batas dua standar deviasi negatif (-2SD) dari rata-rata historis PB 2026, yaitu 2,4 kali. Kesenjangan valuasi ini menjadi dasar penilaian KB Valbury Sekuritas bahwa saham BBCA masih memiliki ruang pemulihan harga yang menarik.
Namun, investor perlu mencermati potensi risiko seperti kenaikan suku bunga acuan pada 2027, keterbatasan penyesuaian bunga kredit konsumer, dan pelemahan nilai tukar rupiah. Ketidakpastian MSCI, implementasi kebijakan, serta kenaikan imbal hasil yang dapat menekan valuasi juga menjadi perhatian. Pihak BCA sendiri telah membantah rumor mengenai pengambilalihan secara tidak bersahabat serta merger dan akuisisi.
Komentar