
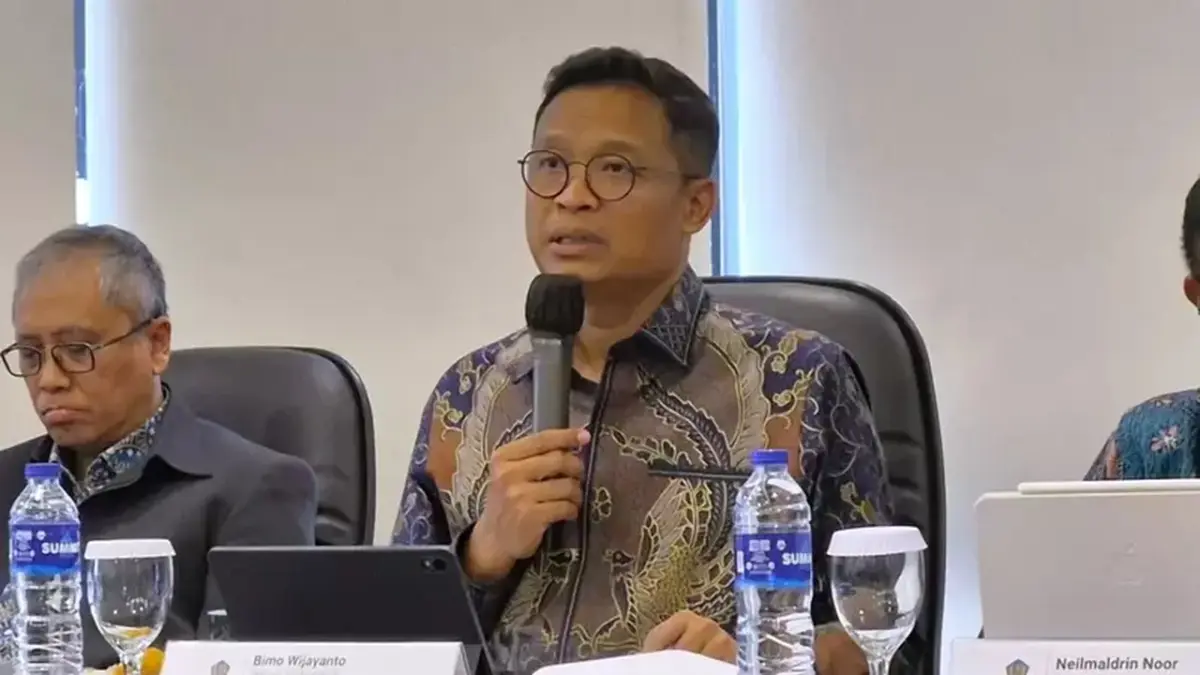
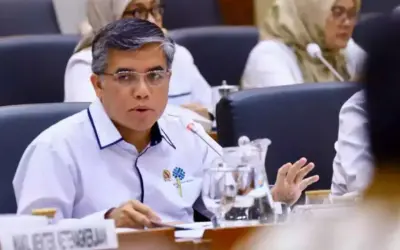
JAKARTA – Direktur Jenderal Pajak (DJP) Kementerian Keuangan, Bimo Wijayanto, menyatakan bahwa usulan penerapan pajak kekayaan bagi kelompok masyarakat kaya memerlukan kajian yang mendalam. Hingga saat ini, belum ada regulasi spesifik yang secara khusus mengatur pemajakan atas kekayaan.
Pernyataan ini disampaikan Bimo sebagai tanggapan atas usulan dari Center of Economic and Law Studies (Celios) yang mendorong agar sistem perpajakan dibuat lebih progresif. Menurut Bimo, usulan Celios merupakan hasil analisis lembaga tersebut. Pembahasan mengenai arah kebijakan pajak kekayaan dinilai lebih tepat dilakukan oleh Direktorat Jenderal Strategi Ekonomi dan Fiskal atau Badan Kebijakan Fiskal (BKF).
“Usulan Celios tentu usulan yang menggunakan data-data analisis mereka. Nah, kebijakan seperti ini yang berkompeten untuk menjawab itu Direktorat Jenderal Strategi Kebijakan Fiskal (BKF),” ungkap Bimo di Bogor, Jawa Barat, Kamis (12/11/2026).
Ia menambahkan bahwa DJP saat ini masih berpegang pada ketentuan peraturan perundang-undangan perpajakan yang berlaku. Menurutnya, wacana pajak kekayaan tidak bisa dibahas hanya dengan melihat besarnya aset yang dimiliki seseorang. Pemerintah perlu merumuskan konsep yang jelas mengenai kekayaan, penghasilan, hingga aset yang akan menjadi objek pemajakan terlebih dahulu.
“Karena ini mesti betul-betul dilihat konsep kekayaan, konsep penghasilan, konsep aset, dan segala macamnya,” jelasnya. Salah satu aspek penting yang perlu diperhatikan dalam merancang kebijakan pajak kekayaan adalah asal-usul akumulasi aset masyarakat.
Sebelumnya, Celios memperkirakan penerapan pajak kekayaan berpotensi meningkatkan penerimaan negara hingga Rp 142,2 triliun setiap tahun. Skema ini ditujukan kepada individu dengan total kekayaan di atas Rp 84 miliar, dengan usulan tarif pajak berkisar antara 1% hingga 2%.
Gagasan tersebut dilatarbelakangi oleh besarnya kekayaan kelompok masyarakat berpendapatan tinggi di Indonesia, yang sebagian bersumber dari pemanfaatan sumber daya alam nasional. Celios menyoroti bahwa penerimaan pajak Indonesia masih tergolong rendah, dengan rasio pajak yang tidak pernah mencapai 10% selama sepuluh tahun terakhir berdasarkan nota keuangan APBN 2026. Target rasio pajak dalam APBN 2027 pun hanya ditetapkan sebesar 9,26%.
Celios berpendapat bahwa rendahnya penerimaan negara dari sektor perpajakan tidak seharusnya selalu diatasi dengan menaikkan tarif pajak yang sudah berlaku, terutama jika kebijakan tersebut berpotensi membebani masyarakat berpenghasilan rendah. Sistem pajak yang bersifat regresif cenderung memberikan beban lebih besar secara proporsional kepada kelompok berpendapatan lebih kecil.
Oleh karena itu, diperlukan alternatif kebijakan perpajakan yang lebih adil dan progresif tanpa menambah tekanan fiskal bagi kelompok menengah ke bawah. Salah satu solusi yang ditawarkan adalah pajak berdasarkan nilai kekayaan bersih individu, yaitu total aset setelah dikurangi seluruh kewajiban atau utang. Celios menegaskan bahwa pajak kekayaan berbeda dari Pajak Penghasilan (PPh) karena dirancang dengan prinsip progresivitas, secara khusus menyasar individu dengan kepemilikan aset sangat besar atau ultra-kaya.
Komentar