
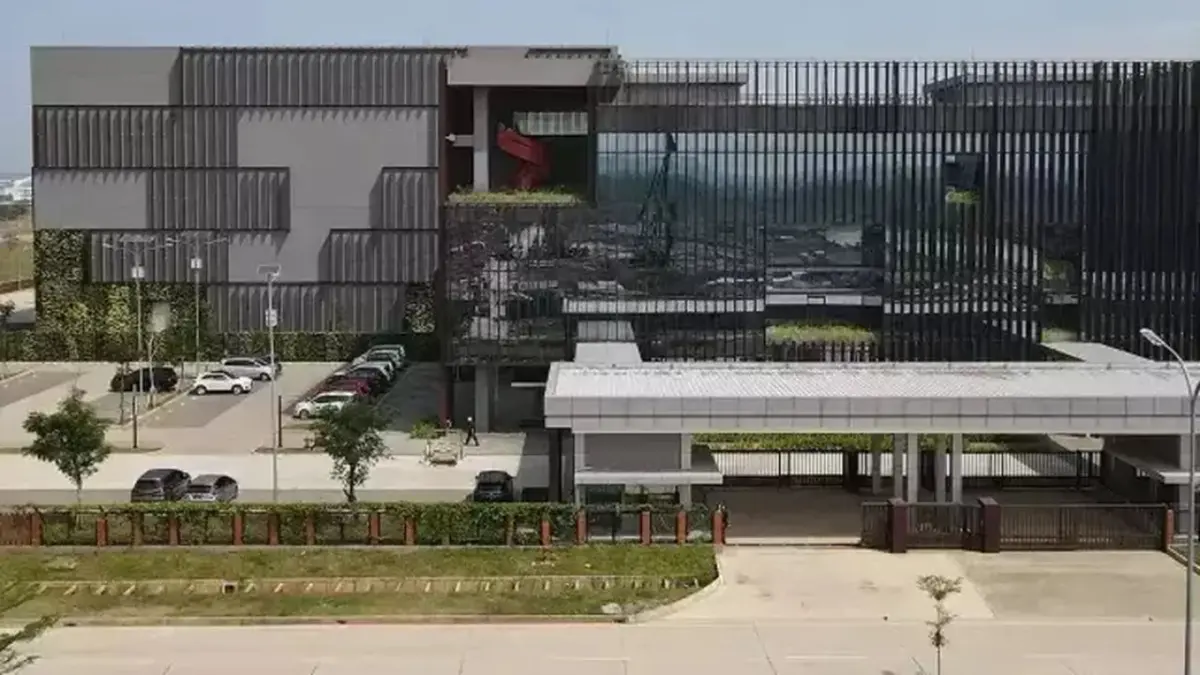
JAKARTA – PT Telkom Indonesia Tbk (TLKM) tengah bersiap untuk merealisasikan transaksi bernilai jumbo melalui pelepasan sebagian saham pada unit bisnis pusat data atau data center bernama NeutraDC. Transaksi ini diperkirakan mencapai US$ 1 hingga US$ 1,5 miliar dan berpotensi menjadi katalis penting bagi pergerakan saham TLKM, terutama di tengah tekanan kinerja yang dialami pada kuartal III-2026.
Analis MNC Sekuritas, Christian Sitorus, menyoroti bahwa proses evaluasi penawaran mengikat atau binding offers dari calon investor untuk mengakuisisi sekitar 70% saham NeutraDC sedang berjalan. “Berdasarkan estimasi pasar, nilai transaksi itu setara Rp 184–276 per saham TLKM atau mencapai 9%–14% dari kapitalisasi pasar perseroan,” ujar Christian dalam risetnya, dikutip Jumat (13/11/2026).
Potensi monetisasi NeutraDC semakin menarik seiring dengan ekspansi infrastruktur data center yang dilakukan Telkom. Fasilitas NeutraDC di Batam telah diperluas menjadi kawasan data center khusus kecerdasan buatan atau artificial intelligence (AI) dengan kapasitas sekitar 78 megawatt (MW). Sementara itu, fasilitas di Cikarang memiliki potensi kapasitas hingga 200 MW.
Meskipun demikian, Christian mencatat bahwa laba bersih TLKM sepanjang Januari hingga September 2026 tercatat sebesar Rp 14,4 triliun, mengalami penurunan 3,9% secara tahunan atau year on year (yoy). Realisasi laba ini telah memenuhi 77,8% dari estimasi MNC Sekuritas dan 74,6% dari konsensus analis untuk keseluruhan tahun.
Penurunan laba bersih tersebut dipengaruhi oleh kerugian investasi yang belum terealisasi senilai Rp 1,7 triliun dan kenaikan tarif pajak efektif menjadi 24,3%. Di sisi lain, pendapatan Telkom menunjukkan pertumbuhan 3,5% menjadi Rp 113,5 triliun, yang sebagian besar ditopang oleh peningkatan pada segmen data, internet, dan layanan teknologi informasi sebesar 8,3%.
Namun, pada kuartal III-2026, pendapatan TLKM mengalami penurunan 2,8% secara kuartalan atau quarter on quarter (qoq) menjadi Rp 37,6 triliun. Pelemahan ini terutama terjadi pada segmen business to consumer (B2C) yang mencatat penurunan pendapatan 3,2%. Tekanan daya beli konsumen juga berdampak pada rata-rata pendapatan per pengguna seluler atau average revenue per user (ARPU) yang turun 2,4%, seiring dengan penyusutan jumlah pelanggan sebesar 1,6% secara kuartalan.
Target Harga Baru Saham TLKM
Di tengah berbagai tekanan operasional yang dihadapi Telkom, MNC Sekuritas memutuskan untuk mempertahankan rekomendasi beli terhadap saham TLKM. Akan tetapi, perusahaan riset ini melakukan penyesuaian pada target harga saham TLKM menjadi Rp 2.850.
Target harga baru ini mencerminkan rasio nilai perusahaan terhadap laba sebelum bunga, pajak, depresiasi, dan amortisasi atau enterprise value to earnings before interest, taxes, depreciation, and amortization (EV/EBITDA) sebesar 4,2 kali berdasarkan proyeksi tahun 2026. Rasio ini membandingkan nilai perusahaan, termasuk utang bersihnya, dengan laba operasional sebelum memperhitungkan bunga, pajak, depresiasi, dan amortisasi.
Rekomendasi beli saham TLKM dipertahankan dengan mempertimbangkan proyeksi pertumbuhan laba bersih Telkom yang diperkirakan mencapai 4,2% pada tahun 2026 dan 5,9% pada tahun 2027. Selain potensi transaksi pada unit bisnis NeutraDC, program pembelian kembali atau buyback saham senilai Rp 4 triliun yang masih berjalan juga menjadi faktor pendukung prospek saham TLKM ke depan.
Komentar