
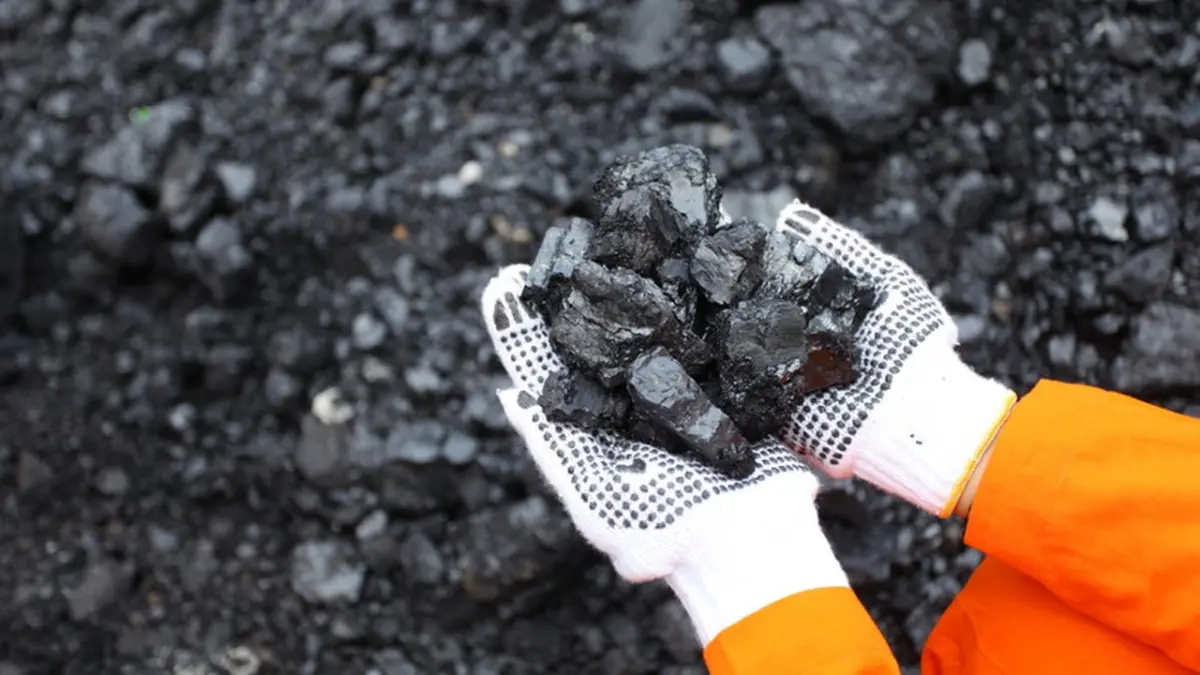
JAKARTA – Prospek PT Bukit Asam Tbk (PTBA) semakin cerah seiring dengan kenaikan harga batu bara global dan potensi perbaikan operasional. Penguatan harga jual komoditas ini, ditambah optimalisasi pasokan domestik dan pengembangan infrastruktur angkutan, diprediksi akan mendongkrak pertumbuhan laba perseroan. Kondisi ini turut mendorong peningkatan target harga saham PTBA.
Faktor utama yang mendasari perbaikan prospek keuangan PTBA adalah penguatan harga batu bara di pasar internasional. Sebagai salah satu acuan pasar Asia, harga batu bara Newcastle rata-rata mencapai US$133 per ton sepanjang 2026, meningkat dari US$106 per ton pada tahun sebelumnya. Bahkan, harga sempat menyentuh US$152 per ton pada 6 Oktober 2026.
Sejalan dengan tren global, indeks harga batu bara Indonesia (ICI) 3 juga menunjukkan penguatan, mencapai US$101,2 per ton pada pekan pertama November. Kenaikan harga ini membuka peluang bagi PTBA untuk meningkatkan harga jual rata-rata dan margin keuntungan. Hal ini menjadi dasar bagi para analis untuk merevisi naik proyeksi laba dan target harga saham perseroan.
“Kami mempertahankan rekomendasi buy untuk saham PTBA dan menaikkan target harga menjadi Rp3.900 per saham, dari sebelumnya Rp3.400 per saham,” kata Research Analyst MNC Sekuritas Raka Junico W dalam riset yang dipublikasikan Selasa (10/11/2026).
Pada penutupan perdagangan Selasa (10/11/2026), saham PTBA berada di level Rp2.940. Dengan target harga baru tersebut, saham PTBA menyiratkan potensi kenaikan sebesar 32,65%.
Kenaikan target harga ini sejalan dengan revisi signifikan pada proyeksi laba bersih PTBA. MNC Sekuritas menaikkan estimasi laba bersih 2026 sebesar 51% menjadi Rp6 triliun, dari proyeksi awal Rp4 triliun. Untuk tahun 2027, proyeksi laba bersih dikerek naik 65% menjadi Rp7,1 triliun, dibandingkan estimasi awal Rp4,3 triliun. Revisi ini dilakukan setelah realisasi laba sembilan bulan pertama 2026 yang mencapai Rp4,4 triliun, melampaui estimasi sebelumnya untuk keseluruhan tahun.
Dukung Profitabilitas
MNC Sekuritas memperkirakan harga rata-rata Indonesia Coal Index (ICI) 3 mencapai US$92 per ton pada kuartal IV-2026. Angka ini dinilai cukup konservatif jika dibandingkan dengan realisasi harga yang telah mencapai US$101,2 per ton pada awal November. Meskipun diperkirakan akan sedikit melandai seiring meredanya risiko geopolitik di Timur Tengah, harga batu bara diproyeksikan tetap berada pada level yang mendukung profitabilitas perseroan.
Dari sisi volume, MNC Sekuritas memproyeksikan penjualan batu bara PTBA mencapai 13,4 juta ton pada kuartal IV-2026, dengan harga jual rata-rata gabungan (blended average selling price/ASP) sebesar US$70,5 per ton. Proyeksi ini setara dengan pendapatan penjualan batu bara sekitar Rp17,1 triliun. Secara keseluruhan pada 2026, volume penjualan diperkirakan mencapai 45,6 juta ton, sedikit lebih rendah dari perkiraan manajemen sekitar 48 juta ton.
Kinerja keuangan PTBA selama sembilan bulan pertama 2026 turut memperkuat dasar revisi proyeksi tersebut. Perseroan membukukan laba bersih Rp4,4 triliun, melonjak 216% secara tahunan. Sementara itu, pendapatan usaha meningkat 12% menjadi Rp35,2 triliun, yang terutama ditopang oleh kenaikan ASP sebesar 18% secara tahunan. Penguatan harga jual ini mampu mengimbangi penurunan volume penjualan sebesar 4%.
Harga Premium dari Pasar Domestik dan Ekspor
Memasuki tahun 2027, peluang pertumbuhan PTBA juga berasal dari penyesuaian kewajiban pasokan batu bara domestik (domestic market obligation/DMO). Manajemen perseroan berupaya menurunkan porsi DMO menjadi 25% bagi seluruh produsen batu bara. PTBA menargetkan porsi DMO turun menjadi sekitar 34% pada akhir 2026, dibandingkan sekitar 50% pada 2025.
MNC Sekuritas memperkirakan, penurunan DMO menjadi 25% berpotensi membebaskan sekitar 4–4,5 juta ton batu bara untuk diekspor atau dijual di pasar domestik dengan harga mengikuti mekanisme pasar. Potensi ini sangat penting, mengingat penjualan domestik masih menyumbang 52% dari total volume penjualan PTBA selama sembilan bulan pertama 2026. Sementara itu, tender ekspor terbuka berpeluang menghasilkan harga premium hingga US$6 per ton.
Dari sisi operasional, proyek angkutan batu bara Kramasan menjadi katalis pertumbuhan berikutnya. Jalur kereta api yang menjadi tanggung jawab PTBA telah rampung dengan kapasitas angkut 20 juta ton per tahun. Mitra proyek tersebut menargetkan pembangunan pelabuhan selesai pada pertengahan 2027. Infrastruktur ini diharapkan dapat mendukung peningkatan kapasitas distribusi dan volume penjualan perseroan.
Meskipun prospek laba semakin kuat, Raka mengingatkan adanya risiko kenaikan biaya royalti (SR) pada 2027 akibat pembukaan area tambang baru. Kondisi ini berpotensi meningkatkan sensitivitas laba PTBA terhadap perubahan harga batu bara.
“Kami tetap mencermati rencana peningkatan SR akibat pembukaan area tambang baru pada 2027. Kondisi tersebut berpotensi membuat kinerja laba semakin sensitif terhadap pergerakan harga batu bara,” ujar Raka.
Komentar