
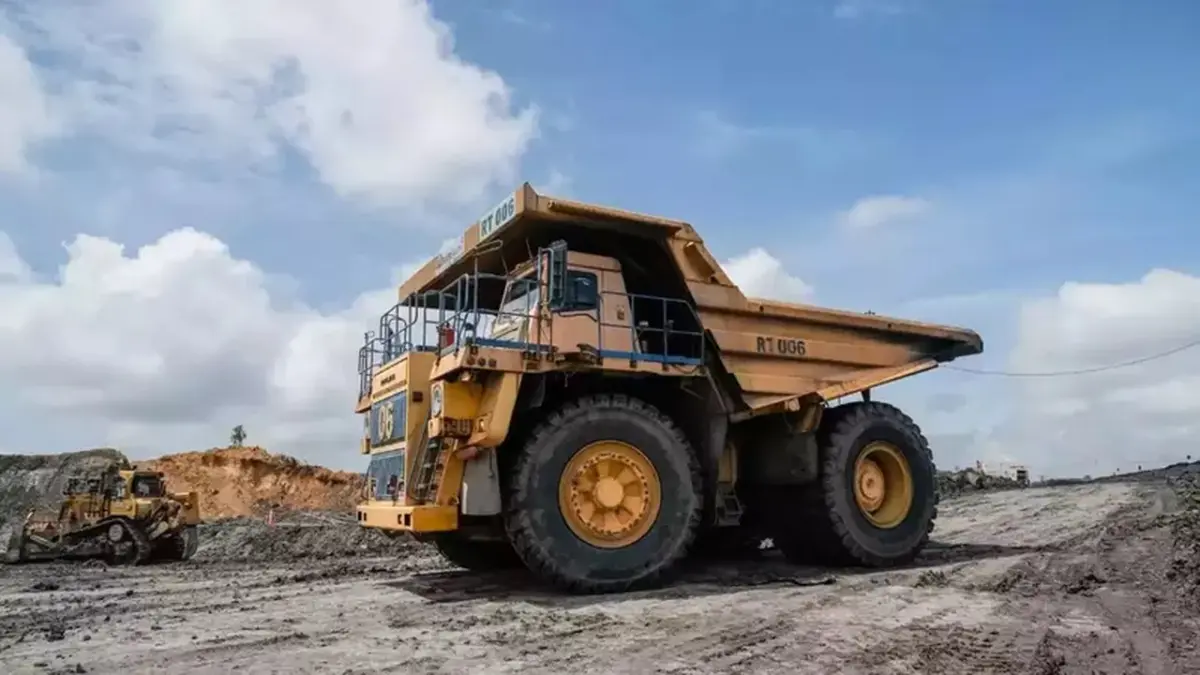
JAKARTA – Manajemen PT Bukit Asam Tbk (PTBA) melaporkan kenaikan harga jual rata-rata (ASP) batu bara pada periode sembilan bulan pertama 2026. Dalam laporan *earnings call* yang digelar pada Kamis (5/11/2026), ASP batu bara secara keseluruhan naik 11% secara tahunan (YoY) menjadi US$ 61,6 per ton. Kenaikan ini didorong oleh lonjakan ASP ekspor yang mencapai US$ 72,3 per ton atau naik 25% YoY, serta ASP domestik yang meningkat 6,5% YoY menjadi US$ 49,7 per ton.
Peningkatan ASP domestik terutama dipicu oleh penerapan skema *cost-plus* pada sebagian penjualan kepada PT Perusahaan Listrik Negara (PLN), ditambah dengan harga *domestic market obligation* (DMO) sebesar US$ 70 per ton. Manajemen PTBA memperkirakan ASP domestik akan tetap stabil hingga akhir tahun 2026 seiring berlanjutnya penerapan skema tersebut.
Dalam hal bauran penjualan, PTBA berhasil menegosiasikan penurunan porsi DMO menjadi 34% dari total penjualan pada 2026, turun signifikan dibandingkan tahun 2025 yang mencapai 50%. Hal ini sejalan dengan upaya perseroan untuk meningkatkan profitabilitas.
Target volume penjualan batu bara PTBA untuk tahun 2026 direvisi turun menjadi 48 juta ton dari target awal 49,5 juta ton. Penyesuaian ini disebabkan oleh curah hujan tinggi pada kuartal pertama 2026 dan tertundanya operasional jalur Keramasan.
Saat ini, PTBA tengah dalam proses pengajuan Rencana Kerja dan Anggaran Biaya (RKAB) 2027. Kuota volume yang diajukan menunjukkan sedikit kenaikan dibandingkan RKAB 2026 yang berada di angka 53,2 juta ton.
Manajemen PTBA juga mengungkapkan bahwa Danantara sedang mengupayakan agar kewajiban DMO kembali ke struktur awal sebesar 25% dari produksi untuk seluruh produsen batu bara. Jika terealisasi, hal ini berpotensi meningkatkan profitabilitas perseroan seiring berkurangnya porsi DMO PTBA.
Lebih lanjut, PTBA berencana mengaktifkan kembali tambang Ombilin pada tahun 2027. Tambang ini memiliki nilai kalori yang lebih tinggi dan kapasitas produksi hingga 500.000 ton per tahun.
Sebelumnya, PT Bukit Asam Tbk (PTBA) telah membukukan kinerja keuangan yang kuat hingga September 2026, memperkuat prospek dividen perseroan. Hingga akhir September 2026, PTBA mencatat laba bersih sebesar Rp 4,41 triliun, melonjak 216,4% YoY dibandingkan periode yang sama tahun sebelumnya yang hanya Rp 1,39 triliun. Pendapatan usaha naik 12,4% menjadi Rp 35,2 triliun, yang didorong oleh penguatan harga jual rata-rata.
Analis dari Citi menilai prospek bisnis dan saham PTBA sangat atraktif. Hal ini didukung oleh potensi kenaikan kuota batu bara, perbaikan harga jual domestik, dan minimnya gangguan logistik. Perseroan juga berencana meningkatkan kapasitas logistik batu bara dan berpotensi mendapatkan realokasi penjualan ekspor yang dapat mendorong kinerja lebih lanjut.
Citi mencatat bahwa PTBA mendapat tambahan penugasan pasokan batu bara ke PLN dengan harga di atas US$ 70 per ton. Perseroan juga sedang berdiskusi dengan pemerintah untuk mendapatkan tambahan alokasi ekspor.
Sementara itu, jalur kereta api Tanjung Enim-Keramasan telah selesai dibangun. PTBA kini menanti rampungnya pengembangan pelabuhan oleh PT Kereta Api Indonesia (KAI) yang ditargetkan pada Juli 2027. Manajemen menargetkan pengangkutan melalui jalur ini mencapai 8,5 juta ton pada 2027, dari kapasitas desain 20 juta ton per tahun.
Citi mempertahankan rekomendasi *buy* saham PTBA dengan target harga Rp 3.900, yang mencerminkan potensi kenaikan 32% dari harga saat riset dibuat sebesar Rp 2.950. *Yield* dividen PTBA diprediksi mencapai 11,8%, sehingga total *return* bagi pemegang saham diperkirakan mencapai 44%.
Komentar