
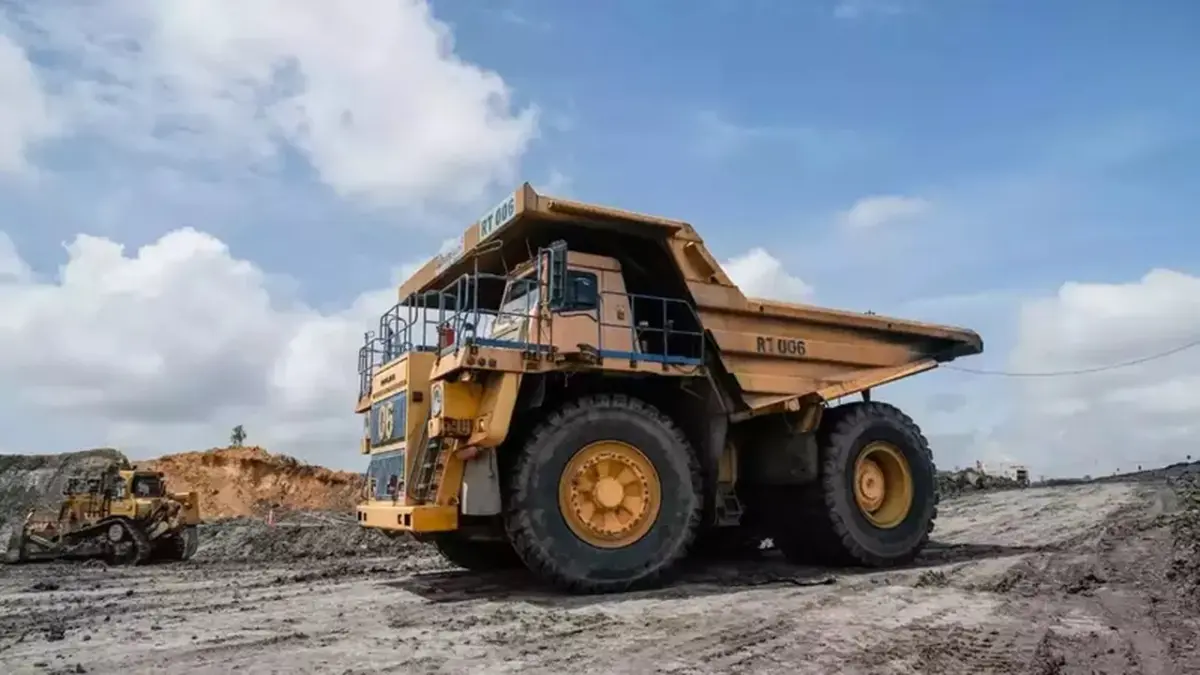
PT Bukit Asam Tbk (PTBA) mencatatkan kinerja keuangan yang impresif hingga September 2026, memperkuat ekspektasi pembagian dividen yang substansial bagi para pemegang saham.
Berdasarkan laporan keuangan per September 2026, PTBA berhasil membukukan laba bersih sebesar Rp4,41 triliun. Angka ini menunjukkan peningkatan signifikan sebesar 216,4% secara tahunan (year on year/YoY) dibandingkan dengan periode yang sama tahun sebelumnya yang hanya mencapai Rp1,39 triliun. Peningkatan laba ini turut didorong oleh kenaikan pendapatan usaha sebesar 12,4%, mencapai Rp35,2 triliun, yang dipicu oleh penguatan harga jual rata-rata (average selling price/ASP).
Analis dari Citi menilai prospek bisnis dan saham PTBA sangat atraktif. Prospek positif ini ditopang oleh potensi kenaikan kuota batu bara, perbaikan harga jual di pasar domestik, serta minimnya gangguan pada aspek logistik. PTBA juga menunjukkan komitmen untuk terus meningkatkan kapasitas logistik batu bara.
“PTBA juga berpotensi mendapatkan realokasi penjualan ekspor, yang menawarkan kenaikan lanjutan,” tulis Citi dalam risetnya.
Dividen dan Target Harga
Citi mencatat bahwa PTBA telah mendapatkan penugasan tambahan untuk memasok batu bara kepada PLN dengan harga yang lebih menguntungkan, yaitu di atas US$70 per ton. Selain itu, perseroan sedang dalam tahap diskusi intensif dengan pemerintah untuk memperoleh alokasi ekspor tambahan. Apabila disetujui, langkah ini diprediksi akan memberikan dampak positif yang signifikan bagi kinerja PTBA.
Sementara itu, Citi juga menyoroti bahwa jalur kereta api Tanjung Enim-Keramasan telah selesai dibangun. Saat ini, perseroan menanti rampungnya pengembangan pelabuhan oleh PT Kereta Api Indonesia (KAI) yang ditargetkan selesai pada Juli 2027. Manajemen PTBA menargetkan pengangkutan melalui jalur ini dapat mencapai 8,5 juta ton pada tahun 2027, meningkat dari kapasitas desain awal sebesar 20 juta ton per tahun.
Berdasarkan analisis tersebut, Citi mempertahankan rekomendasi buy untuk saham PTBA dengan target harga Rp3.900. Angka ini mencerminkan potensi kenaikan sebesar 32% dari harga saham saat riset dibuat, yaitu Rp2.950. Dengan prediksi yield dividen PTBA sebesar 11,8%, total pengembalian bagi pemegang saham diperkirakan mencapai 44%.
Komentar