
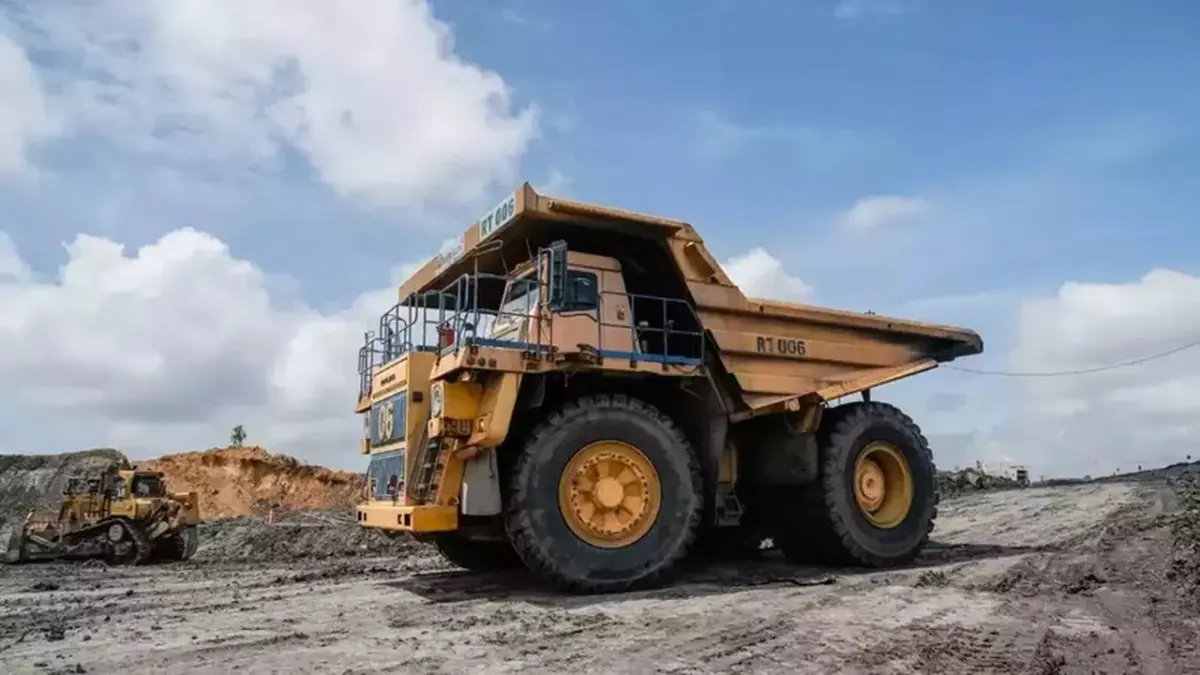
JAKARTA – Prospek keuntungan PT Bukit Asam Tbk (PTBA) menunjukkan peningkatan signifikan setelah laba bersih perseroan melampaui perkiraan. Kondisi ini mendorong revisi naik proyeksi laba PTBA untuk tahun 2026 dan 2027, serta munculnya target harga baru untuk saham emiten pertambangan ini.
Analis MNC Sekuritas, Raka Junico W, memperkirakan laba bersih PTBA akan mencapai Rp 6 triliun pada tahun 2026. Angka ini merupakan peningkatan sebesar 51% dibandingkan proyeksi sebelumnya yang hanya sebesar Rp 4 triliun. Sementara itu, estimasi laba bersih untuk tahun 2027 melonjak 65% menjadi Rp 7,1 triliun dari perkiraan awal Rp 4,3 triliun.
Optimisme ini didukung oleh realisasi laba bersih PTBA pada kuartal III-2026 yang mencapai Rp 1,8 triliun. Meskipun tercatat turun 5% secara kuartalan (*quarter on quarter*/qoq), angka tersebut melesat 214% secara tahunan (*year on year*/yoy).
Dengan demikian, akumulasi laba bersih PTBA sepanjang Januari hingga September 2026 tercatat sebesar Rp 4,4 triliun, yang berarti melonjak 216% secara tahunan. “Realisasi tersebut setara dengan 111% dari estimasi MNC Sekuritas dan 88% dari proyeksi konsensus analis untuk laba setahun penuh,” tulis Raka dalam risetnya, Jumat (13/11/2026).
Menurut Raka, berkurangnya beban kewajiban pemenuhan kebutuhan batu bara domestik (*domestic market obligation*/DMO) berpotensi menjadi katalis utama pertumbuhan laba PTBA pada tahun 2027. Danantara diketahui tengah mengupayakan pengembalian ketentuan DMO menjadi 25% bagi seluruh produsen batu bara, dengan keputusan kebijakan tersebut berpotensi ditetapkan dalam satu bulan ke depan.
Manajemen PTBA sendiri menargetkan porsi penjualan domestik untuk memenuhi DMO dapat turun menjadi sekitar 34% pada akhir tahun ini, dari sekitar 50% pada tahun 2025.
Selain perubahan DMO, revisi proyeksi laba ini juga mempertimbangkan asumsi Indonesia Coal Index 3 (ICI 3), indeks harga acuan batu bara Indonesia, sebesar US$ 92 per ton pada kuartal IV-2026. Harga ICI 3 sendiri telah mencapai US$ 101,2 per ton pada pekan pertama November 2026. Proyeksi ini juga menggunakan asumsi biaya bahan bakar antara Rp 20.000 hingga Rp 21.000 per liter.
Target Harga Saham PTBA Naik
Sejalan dengan prospek laba yang membaik, MNC Sekuritas mempertahankan rekomendasi beli untuk saham PTBA. Bersamaan dengan itu, MNC Sekuritas menaikkan target harga saham PTBA menjadi Rp 3.900, naik dari target sebelumnya sebesar Rp 3.400.
Target harga baru tersebut mencerminkan rasio harga terhadap laba per saham (*price to earnings ratio*/PER) sebesar 7,5 kali berdasarkan estimasi laba tahun 2026, dan 6,3 kali berdasarkan proyeksi laba tahun 2027.
MNC Sekuritas juga memperkirakan harga jual rata-rata (*average selling price*/ASP) batu bara PTBA di pasar domestik akan tetap stabil. Hal ini ditopang oleh penerapan skema harga berbasis biaya produksi ditambah margin (*cost plus*) untuk penjualan kepada PT Perusahaan Listrik Negara (PLN), yang telah berlaku sejak semester II-2026.
Komentar