
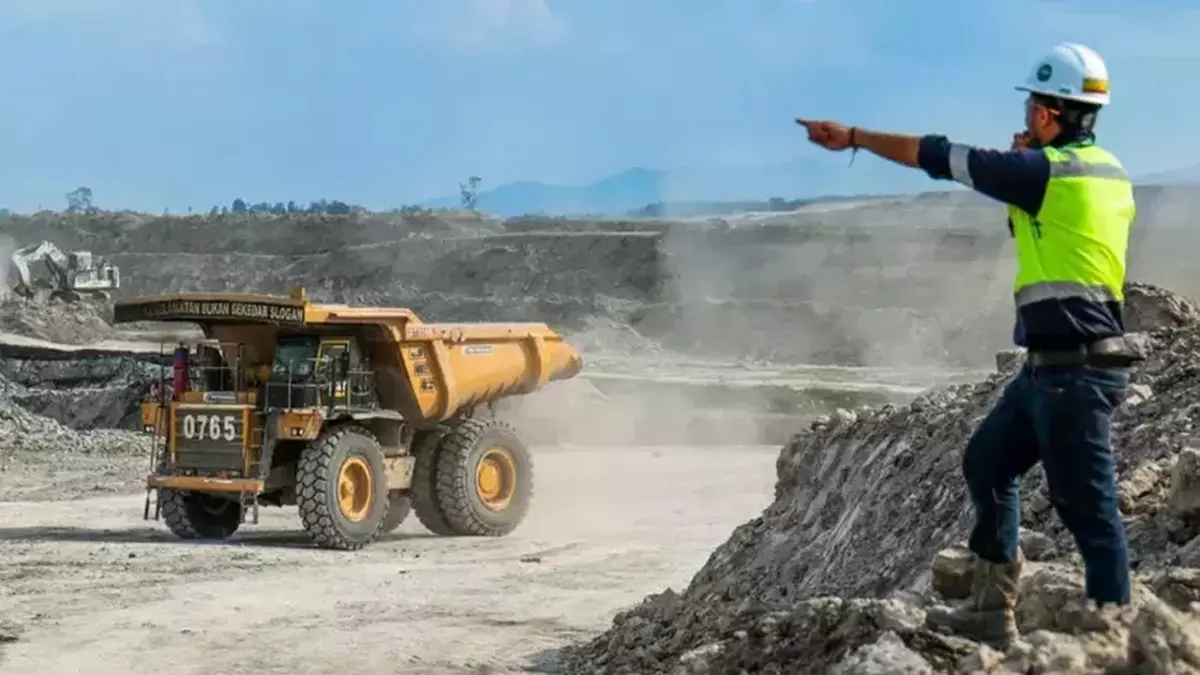
Saham PT Petrosea Tbk (PTRO), emiten yang dikendalikan konglomerat Prajogo Pangestu, melonjak tajam 16,2% ke level Rp 2.430 pada penutupan perdagangan sesi I di Bursa Efek Indonesia (BEI), Selasa (10/11/2026). Penguatan tersebut terjadi setelah harga saham memantul dari area penopang utama Rp 2.000–2.010, disertai peningkatan volume transaksi.
BRI Danareksa Sekuritas dalam catatannya, Selasa (10/11/2026), mencermati munculnya sinyal pemulihan teknikal pada saham PTRO. Selain perubahan momentum harga, emiten jasa pertambangan tersebut memiliki sejumlah sentimen fundamental. Hal ini mulai dari kontrak baru bernilai triliunan rupiah yang menjadi ‘amunisi’ besar hingga pertumbuhan laba bersih yang signifikan.
Petrosea dikendalikan PT Kreasi Jasa Persada, anak usaha PT Petrindo Jaya Kreasi Tbk (CUAN), dengan Prajogo Pangestu sebagai pemilik manfaat akhir.
Berdasarkan analisis BRI Danareksa Sekuritas, saham PTRO menghadapi area hambatan (resistance) terdekat di Rp 2.575. Apabila mampu menembus level tersebut, harga berpeluang melanjutkan pemulihan menuju Rp 2.930 berdasarkan proyeksi Fibonacci extension.
Sementara itu, area penopang (support) terdekat berada pada kisaran Rp 2.400–2.450, sedangkan penopang utama tetap di Rp 2.000–2.010.
Indikator moving average convergence divergence (MACD) mulai membentuk golden cross, dengan histogram kembali positif. Kondisi tersebut mengindikasikan momentum penurunan (bearish) mulai berbalik.
Meski demikian, tren menengah saham PTRO masih melemah karena harga berada di bawah rata-rata pergerakan 20 hari (moving average atau MA20) pada Rp 2.814 dan rata-rata pergerakan 200 hari (MA200) pada Rp 5.211.
Menurut BRI Danareksa Sekuritas, keberhasilan harga kembali menembus MA20 diperlukan sebagai konfirmasi pemulihan berikutnya.
Kontrak Jumbo
Dari sisi fundamental, Petrosea mengantongi kontrak jasa pertambangan senilai Rp 9,3 triliun dari PT Cakrawala Bara Persada dan PT Pesona Bara Cakrawala dengan durasi sepanjang umur tambang.
Perusahaan juga memiliki kontrak engineering, procurement, and construction (EPC), yakni jasa rekayasa, pengadaan, dan konstruksi, dengan INPEX Masela senilai Rp 989 miliar serta amandemen kontrak Freeport senilai Rp 2,4 triliun.
Tambahan proyek tersebut turut mendukung pertumbuhan nilai kontrak yang belum direalisasikan (backlog), yang meningkat 24% secara tahunan (year on year/yoy) per Juni 2026.
Pada semester I-2026, pendapatan Petrosea mencapai US$ 544 juta, meningkat 60% yoy. Laba bersih bahkan melonjak 613% menjadi US$ 9 juta.
Namun, margin laba kotor PTRO turun dari 14% menjadi 9% akibat penundaan sejumlah proyek terkait proses Rencana Kerja dan Anggaran Biaya (RKAB). Kondisi ini menjadi tantangan di tengah pertumbuhan pendapatan dan ekspansi kontrak PTRO.
Komentar