
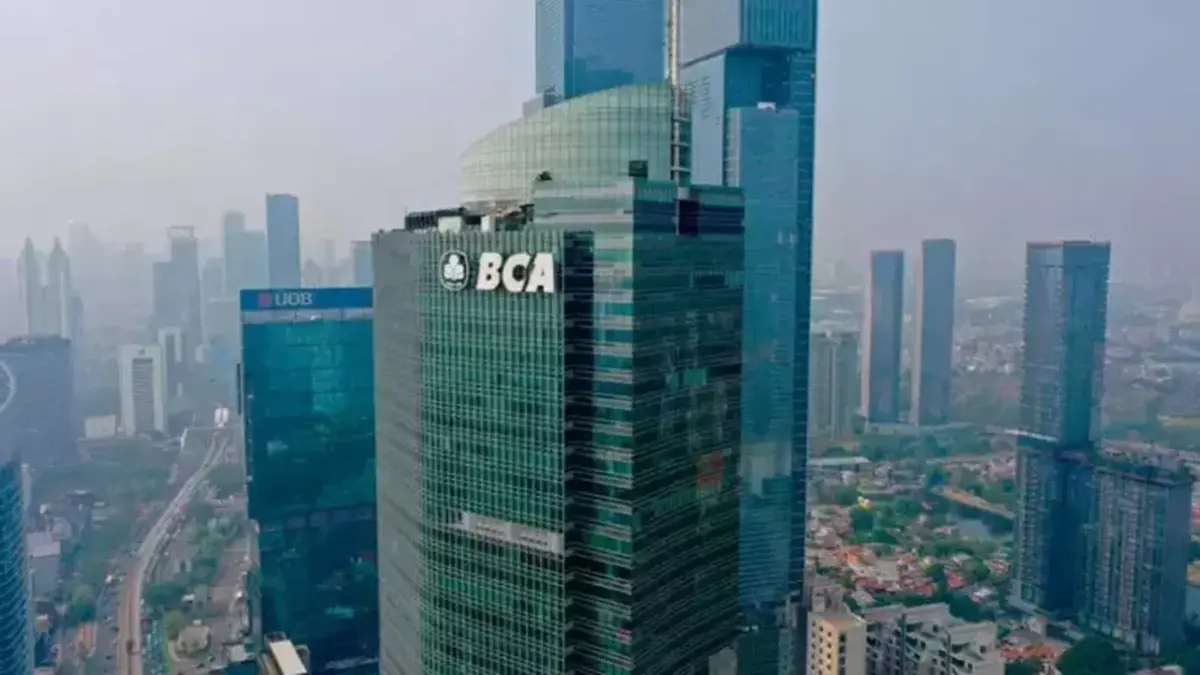
Saham PT Bank Central Asia Tbk (BBCA) menunjukkan tren positif pada perdagangan awal pekan ini, Senin (9/11/2026). Harga saham BBCA berhasil menembus level resistance pertama di Rp 5.280. Analis BRI Danareksa Sekuritas memperkirakan level tersebut membuka peluang bagi saham BBCA untuk menguji resistance berikutnya di Rp 5.570 dalam pekan ini.
Pada saat berita ini ditayangkan, saham BBCA tercatat menguat 2,4% mencapai Rp 5.325. Kenaikan ini mengonfirmasi keberhasilan saham bank swasta terbesar di Indonesia itu dalam melewati resistance, yang sebelumnya menjadi salah satu level krusial dalam pergerakan harganya.
BRI Danareksa Sekuritas merekomendasikan beli saham BBCA. Rekomendasi ini didukung oleh pergerakan harga saham yang menunjukkan pembalikan arah menjadi penguatan (rebound) setelah sempat berada di area support di rentang Rp 4.700–4.900. Support merupakan area harga yang berpotensi menahan penurunan karena adanya minat beli, sementara resistance adalah area harga yang berpotensi menghadapi hambatan kenaikan akibat peningkatan aktivitas penjualan.
Meskipun demikian, BRI Danareksa Sekuritas tetap menerapkan strategi stop loss sebagai batas pengendalian risiko apabila harga saham BBCA turun di bawah Rp 4.700.
Selain perkembangan teknikal, kinerja keuangan Bank Central Asia juga menjadi faktor penting dalam mencermati prospek saham BBCA. Selama sembilan bulan pertama tahun 2026, BBCA berhasil mencatatkan laba sebesar Rp 45,2 triliun, menunjukkan peningkatan 4,2% secara tahunan (year-on-year/yoy). Pertumbuhan laba ini melengkapi analisis fundamental pergerakan harga saham BBCA.
Sementara itu, KB Valbury Sekuritas mempertahankan rekomendasi beli untuk saham BBCA dengan target harga yang ambisius mencapai Rp 9.480. Target harga ini mencerminkan rasio harga terhadap nilai buku (price to book value/PBV) sebesar 3,6 kali untuk proyeksi tahun 2027, setelah periode dasar penilaian digeser ke tahun tersebut.
Saat ini, saham BBCA diperdagangkan pada PBV sebesar 1,9 kali, yang berada jauh di bawah batas dua standar deviasi negatif (-2SD) dari rata-rata historis, yaitu 2,4 kali untuk proyeksi PBV 2026. Kesenjangan valuasi ini menjadi salah satu dasar penilaian KB Valbury Sekuritas bahwa saham BBCA masih memiliki ruang pemulihan harga yang menarik.
Namun, investor disarankan untuk tetap mencermati potensi risiko kenaikan suku bunga acuan pada 2027, keterbatasan penyesuaian bunga kredit konsumer, serta kemungkinan pelemahan nilai tukar rupiah. Ketidakpastian dari MSCI, implementasi kebijakan, dan kenaikan imbal hasil yang dapat menekan valuasi juga menjadi perhatian. Perlu dicatat, rumor mengenai pengambilalihan BCA secara tidak bersahabat serta merger dan akuisisi telah dibantah oleh pihak terkait.
Komentar