
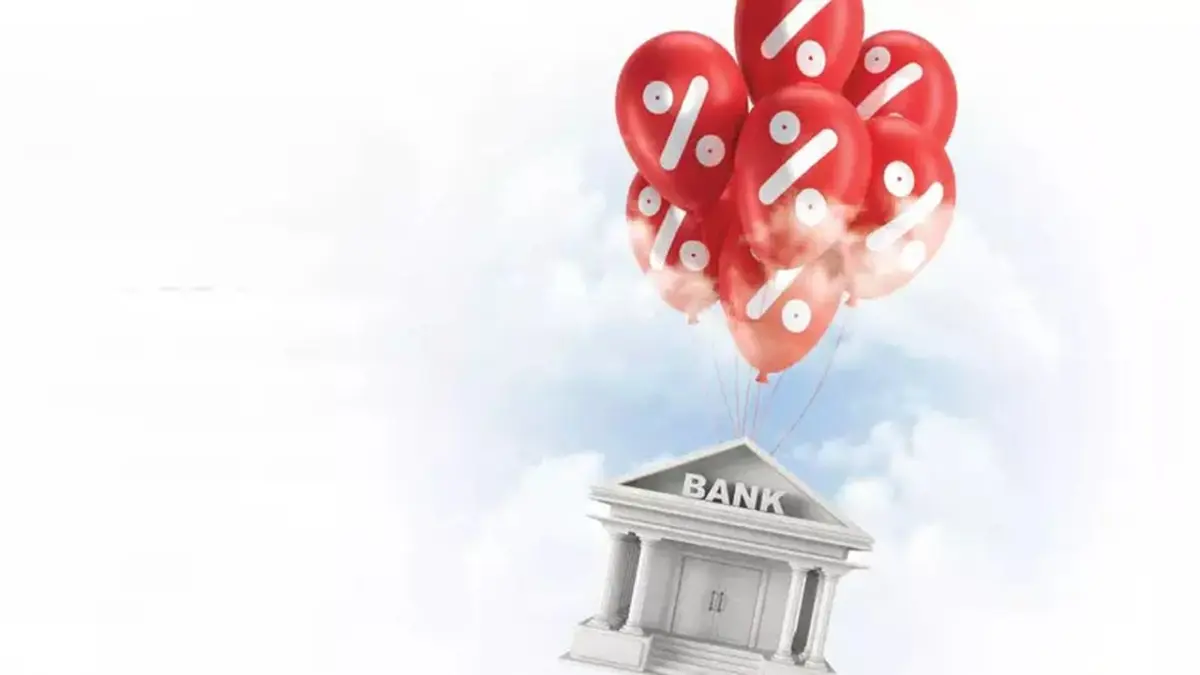
JAKARTA – Rasio margin bunga bersih atau net interest margin (NIM) perbankan Indonesia dilaporkan jatuh ke level terendah sejak 2015. Data terbaru dari Otoritas Jasa Keuangan (OJK) per September 2026 mencatat NIM perbankan berada di angka 4,29%.
Angka ini mendekati titik terendah historis yang pernah terjadi pada Februari 2015, yaitu 4,06%. Pada periode tersebut, nilai tukar rupiah belum menembus batas psikologis Rp 13.000 per dolar AS, yang kemudian terjadi pada Maret 2015 akibat gejolak perekonomian global.
Namun, NIM perbankan menunjukkan pemulihan cepat. Pada Maret 2015, angkanya melonjak menjadi 5,30% dan terus menanjak hingga mencapai rekor tertinggi 5,63% pada Januari 2016. Puncak ini merupakan rekor tertinggi dalam kurun waktu sekitar 12 tahun terakhir.
Setelah mencapai puncaknya, rasio margin bunga bersih mulai mengalami tren penurunan. Meskipun demikian, NIM masih bertahan di atas 5% hingga akhir 2018, menandakan periode keuntungan bunga tinggi bagi sektor perbankan berlangsung hampir empat tahun. Sejak 2019, NIM terpantau moderat di bawah 5% dengan kecenderungan menurun hingga saat ini.
Sebagai perbandingan, pada Maret 2020, di tengah gelombang pandemi Covid-19, NIM perbankan masih tercatat 4,31%.
Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, menjelaskan bahwa penurunan NIM ini dipicu oleh dinamika persaingan dalam penghimpunan dana di sektor perbankan, terutama menjelang akhir tahun. Persaingan tersebut tercermin dari kenaikan suku bunga deposito yang secara otomatis meningkatkan biaya dana atau cost of fund (CoF).
“Kondisi tersebut turut memberikan tekanan terhadap margin intermediasi perbankan seiring dengan menyempitnya selisih antara suku bunga kredit dan suku bunga dana pihak ketiga (DPK). Hal ini tercermin dari net interest margin atau NIM per September 2026 yang tercatat 4,29%, menurun dibandingkan dengan 4,58% pada periode sama tahun sebelumnya,” ungkap Dian.
Meskipun margin intermediasi mengalami tekanan, Dian menegaskan bahwa ketahanan profitabilitas perbankan secara umum tetap terjaga. Buktinya, hingga September 2026, profitabilitas perbankan Indonesia menunjukkan pertumbuhan laba bersih tahun berjalan sebesar 6,52% dibandingkan tahun sebelumnya. Return on asset (ROA) perbankan juga berada pada level 2,43%.
“Artinya, secara keseluruhan, kemampuan industri dalam menghasilkan laba itu masih relatif baik dan tetap terjaga,” beber Dian.
Tekanan Diproyeksikan Berlanjut
Ke depan, OJK memproyeksikan tekanan terhadap margin bunga bank masih berpotensi berlanjut dalam jangka pendek. Hal ini sejalan dengan persaingan penghimpunan dana yang ketat dan biaya dana yang diperkirakan belum akan menurun secara signifikan. Namun, dampaknya akan bervariasi antar bank.
Menurut Dian, variasi dampak tersebut bergantung pada karakteristik masing-masing bank, seperti struktur sumber pendanaan, komposisi aset produktif, kemampuan bank menjaga pertumbuhan kredit, dan efisiensi operasional.
OJK akan terus memantau kondisi individual bank, khususnya terkait perkembangan biaya dana, NIM, ROA, dan tingkat efisiensi operasional. Langkah ini penting untuk memastikan persaingan penghimpunan dana berlangsung sehat dan sejalan dengan prinsip kehati-hatian.
“OJK memandang setiap penghimpunan dana perlu dilakukan secara terukur, dengan mempertimbangkan keseimbangan antara biaya dana dan potensi imbal hasil dari penyaluran dana, terutama melalui penyaluran kredit yang produktif dan berkualitas,” ucap Dian.
Selain itu, OJK mengimbau perbankan untuk meningkatkan efisiensi operasional guna menjaga keberlanjutan kinerja. OJK juga mendorong perbankan menerapkan strategi pengelolaan aset dan liabilitas yang prudent demi menjaga kinerja dan ketahanan industri perbankan secara keseluruhan.
Komentar