
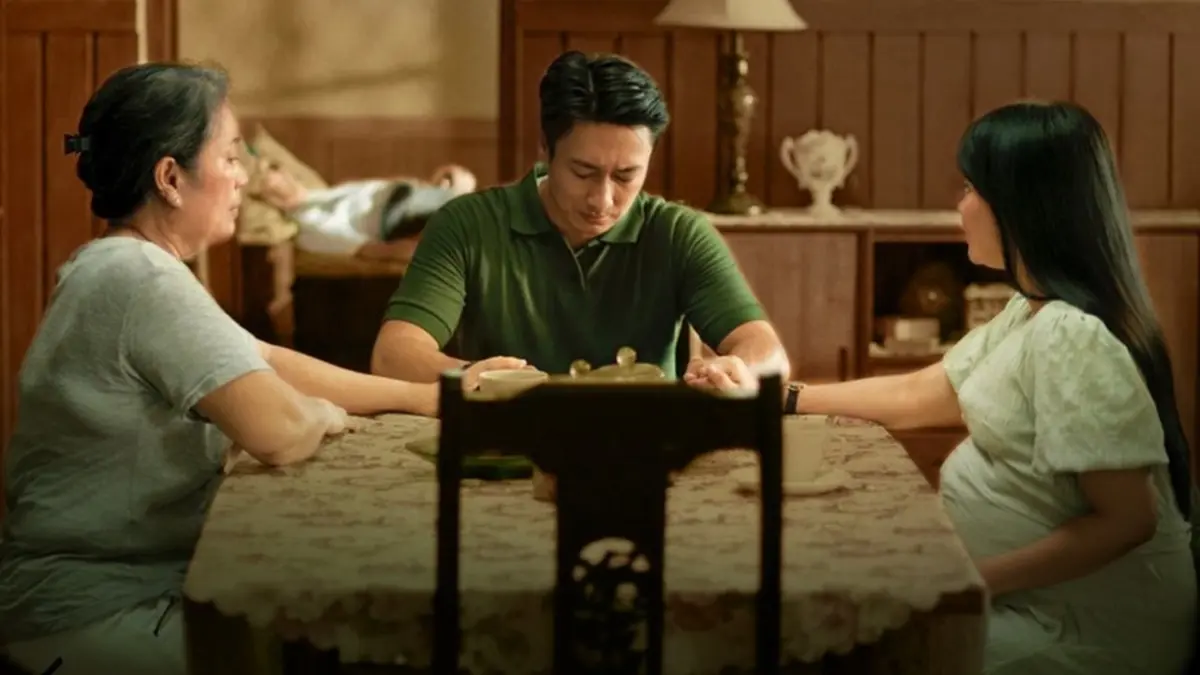
Istilah ‘generasi sandwich’ merujuk pada individu dewasa yang memikul tanggung jawab finansial untuk tiga generasi: orang tua, diri sendiri, dan anak. Konsep ini pertama kali diperkenalkan oleh Dorothy A. Miller pada tahun 1981.
Carol Abaya mengklasifikasikan generasi sandwich ke dalam tiga tipe. Tipe pertama adalah traditional sandwich generation, yaitu individu berusia 40-50 tahun yang menanggung kebutuhan orang tua lansia dan anak. Tipe kedua, club sandwich generation, mencakup usia 30-60 tahun yang merawat orang tua, anak, bahkan hingga cucu atau kakek-nenek. Sementara itu, open-faced sandwich generation merujuk pada siapa saja yang merawat lansia bukan dalam kapasitas profesional.
Salah satu faktor utama munculnya fenomena ini adalah kurangnya perencanaan keuangan pensiun oleh generasi orang tua. Akibatnya, anak-anak mereka terpaksa menanggung beban finansial orang tua di samping kebutuhan keluarga inti. Jika tidak diatasi, siklus ini berisiko berulang pada generasi selanjutnya.
Untuk memutus rantai generasi sandwich, ada enam langkah strategis yang dapat diterapkan.
Enam Langkah Memutus Rantai Generasi Sandwich
Langkah pertama adalah menyiapkan tabungan rencana dengan fitur autodebit untuk memastikan simpanan rutin. Produk ini biasanya memiliki ketentuan penarikan tertentu dan dapat dilengkapi perlindungan asuransi jiwa.
Selanjutnya, persiapkan dana pensiun sejak dini. Instrumen seperti Dana Pensiun Lembaga Keuangan (DPLK) dapat dimanfaatkan oleh masyarakat umum untuk membangun sumber pendapatan pasca-pensiun.
Perlindungan kesehatan juga krusial untuk mengantisipasi lonjakan biaya medis. Masyarakat dapat memanfaatkan BPJS Kesehatan atau asuransi kesehatan swasta dari perusahaan yang terdaftar dan diawasi Otoritas Jasa Keuangan (OJK).
Mengendalikan gaya hidup konsumtif menjadi langkah penting berikutnya. Atur pengeluaran dengan membedakan prioritas antara kebutuhan dan keinginan, sehingga alokasi dana untuk tabungan dan investasi tetap terjaga.
Persiapkan dana pendidikan anak sejak dini. Perhitungan biaya pendidikan perlu disesuaikan dengan jenjang dan kemampuan finansial, salah satunya melalui produk asuransi pendidikan yang diawasi OJK.
Terakhir, ajarkan anak mengelola uang sejak usia dini. Menanamkan kebiasaan menabung, membedakan kebutuhan dan keinginan, serta menggunakan tabungan secara bertanggung jawab diharapkan membentuk generasi yang cakap secara finansial.
Tiga Pilihan Investasi untuk Ketahanan Finansial
Selain langkah-langkah di atas, investasi memegang peranan penting dalam membangun ketahanan finansial keluarga. Tiga instrumen yang dapat dipertimbangkan adalah reksa dana, surat berharga negara (SBN) ritel, dan emas batangan.
Reksa dana menghimpun dana masyarakat untuk dikelola manajer investasi ke dalam berbagai aset, yang dapat disesuaikan dengan profil risiko dan tujuan investasi individu.
SBN ritel merupakan surat utang yang diterbitkan pemerintah dan ditawarkan kepada investor individu. Instrumen ini menawarkan pembayaran kupon yang dijamin oleh pemerintah. Contohnya, Obligasi Negara Ritel (ORI) seri ORI029 menawarkan kupon 5,45% per tahun untuk tenor tiga tahun dan 5,8% per tahun untuk tenor enam tahun, dengan kupon dibayarkan bulanan dan minimum pemesanan Rp 1 juta.
Emas batangan dapat menjadi pilihan diversifikasi investasi untuk tujuan jangka panjang. Disarankan untuk membeli emas melalui penyedia berizin dan memperhatikan selisih harga beli serta jual kembali.
Dengan perencanaan keuangan yang matang, mulai dari dana pensiun, perlindungan kesehatan, hingga investasi, beban finansial antargenerasi dapat dikurangi. Upaya ini juga membantu mencegah generasi berikutnya terperangkap dalam siklus generasi sandwich.
Komentar