
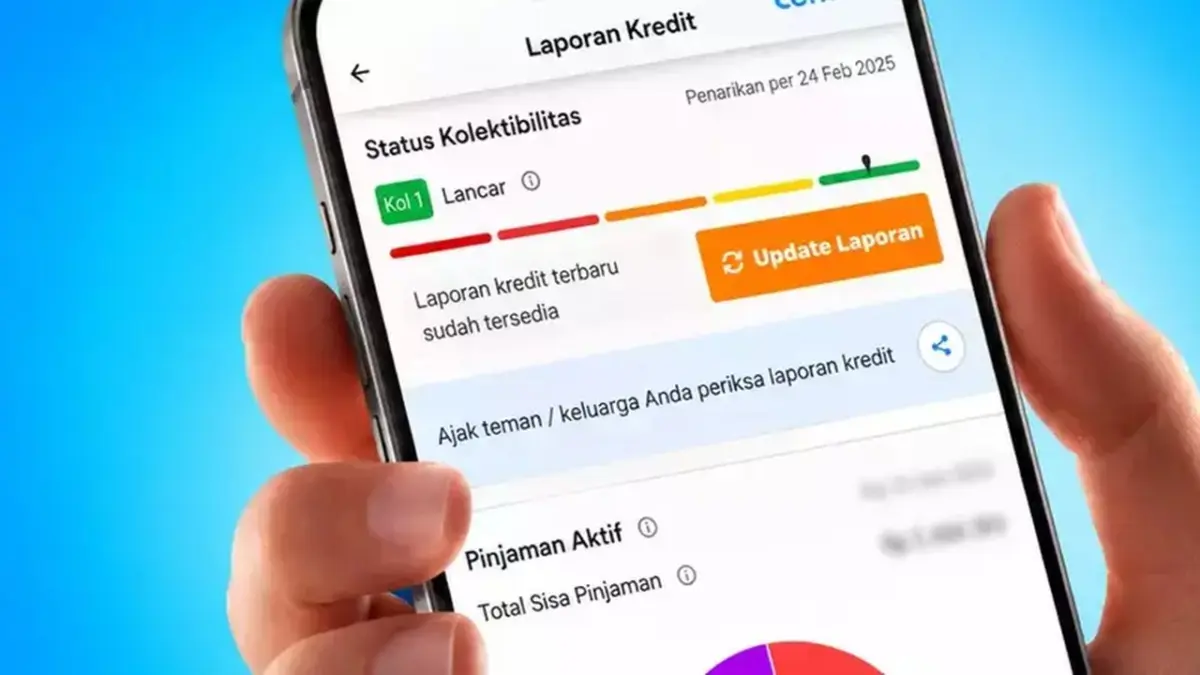
Generasi muda atau Gen Z kini memiliki akses yang lebih luas terhadap berbagai layanan keuangan. Namun, kemudahan ini perlu diimbangi dengan pemahaman mendalam mengenai pengelolaan kredit dan kewajiban pembayaran. Riwayat kredit menjadi salah satu aspek krusial yang dapat memengaruhi peluang mereka dalam mendapatkan pembiayaan, baik untuk kendaraan maupun kepemilikan rumah.
Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026 mencatat indeks literasi keuangan Gen Z (usia 18-25 tahun) mencapai 73,32%, sementara inklusi keuangannya sudah 95,69%. Angka ini menunjukkan bahwa akses terhadap layanan keuangan berkembang lebih pesat dibandingkan pemahaman masyarakat tentang produk dan risikonya. Fenomena ini menjadi perhatian seiring meningkatnya penggunaan layanan pembiayaan digital di kalangan anak muda. Kemudahan mendapatkan kredit harus dibarengi dengan kesadaran akan kewajiban pembayaran dan dampaknya terhadap rekam jejak finansial.
Direktur Utama PT Agregasi Cermat Indonesia (Cermati.com), Fung Fuk Lestario, menekankan pentingnya pemahaman laporan kredit sejak dini. “Kesadaran akan pentingnya laporan kredit sebaiknya ditumbuhkan sejak dini, bukan baru disadari ketika pengajuan kredit atau mencari pekerjaan. Dengan memahami rekam jejak kredit, masyarakat memiliki kesempatan untuk mengevaluasi kebiasaan finansialnya,” katanya.
Fung menjelaskan bahwa laporan kredit adalah catatan riwayat pembiayaan dan kepatuhan dalam memenuhi kewajiban pembayaran. Informasi ini tercatat dalam Sistem Layanan Informasi Keuangan (SLIK) yang dikelola Otoritas Jasa Keuangan (OJK). Data SLIK menjadi pertimbangan lembaga keuangan dalam menilai kelayakan calon debitur. Riwayat pembayaran yang baik tentu mendukung proses pengajuan pembiayaan, meskipun keputusan akhir tetap di tangan lembaga keuangan.
Selain untuk akses pembiayaan, informasi riwayat kredit juga bisa menjadi bagian dari pemeriksaan latar belakang calon pekerja, terutama untuk posisi yang berkaitan dengan pengelolaan keuangan. Namun, penerapannya bergantung pada kebijakan perusahaan dan ketentuan perlindungan data pribadi.
Pentingnya Memeriksa Riwayat Kredit
Pemeriksaan laporan kredit secara berkala dapat membantu masyarakat mengetahui kondisi kewajiban finansialnya dan mendeteksi kesalahan pencatatan atau penyalahgunaan identitas. Langkah ini sangat relevan bagi Gen Z yang mulai menggunakan layanan kredit konsumtif maupun pembiayaan digital.
Salah satu aspek penting yang perlu dipahami adalah status kolektibilitas kredit. Kolektibilitas (Kol) 1 menandakan pembayaran lancar, Kol 2 berarti kredit dalam perhatian khusus, sementara Kol 3 hingga 5 menunjukkan tingkat masalah pembayaran yang semakin serius. Oleh karena itu, masyarakat disarankan untuk memeriksa informasi kredit secara berkala, menyelesaikan kewajiban pembayaran tepat waktu, dan segera mengklarifikasi data yang tidak sesuai kepada lembaga keuangan terkait.
Sebagai bagian dari edukasi, Cermati.com mengadakan kegiatan literasi keuangan bertajuk “Healthy Credit Report, Brighter Future” dalam rangka Bulan Inklusi Keuangan 2026. Kegiatan ini menyasar mahasiswa di berbagai perguruan tinggi, termasuk Universitas Indonesia (UI), UPN Veteran Yogyakarta, Universitas Islam Indonesia (UII), Universitas Teknologi Yogyakarta (UTY), Universitas PGRI Yogyakarta (UPY), UIN Sunan Kalijaga, dan Universitas Muhammadiyah Yogyakarta (UMY). Edukasi ini juga menjangkau komunitas wirausahawan penyandang disabilitas untuk memperluas pemahaman mengenai pengelolaan keuangan dan pentingnya menjaga riwayat kredit dalam mendukung kegiatan usaha.
Menurut Fung, pemahaman terhadap laporan kredit merupakan bagian dari upaya membangun kebiasaan finansial yang terencana. “Laporan kredit itu seperti rapor finansial. Makin dini kita merawatnya, makin lebar pintu yang terbuka, dari pekerjaan impian sampai rumah pertama. Justru, makin cepat kita paham kondisi finansial sendiri, makin siap juga kita mengambil keputusan keuangan yang lebih bijak,” pungkasnya.
Komentar