
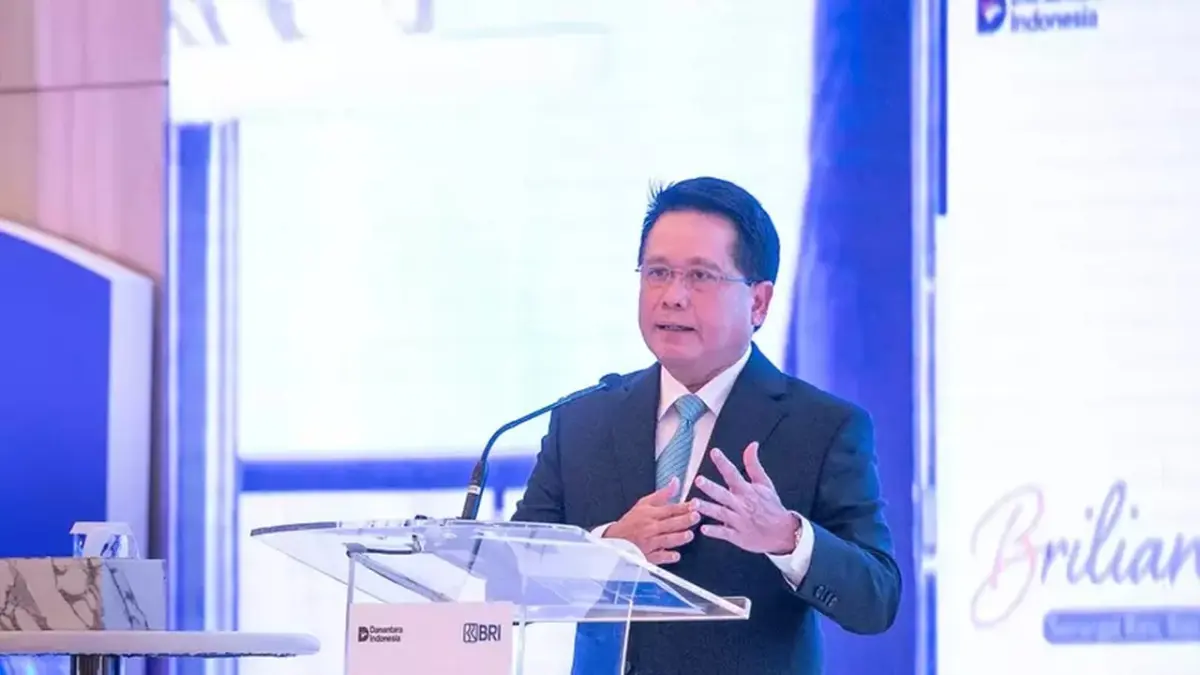
JAKARTA – PT Bank Rakyat Indonesia Tbk (BBRI) mengumumkan laporan keuangan kuartal III-2026 dengan laba bersih konsolidasian yang diatribusikan kepada pemilik tumbuh 16,94% secara tahunan (year on year/yoy) mencapai Rp 47,69 triliun. Pertumbuhan ini mencerminkan kemampuan perusahaan dalam menjaga efisiensi operasional sembari memacu penyaluran kredit.
Berdasarkan laporan keuangan yang diterbitkan, pertumbuhan laba bersih BRI hingga kuartal III-2026 ini merupakan hasil dari pengendalian beban bunga, rasio kredit bermasalah yang tetap terkendali, serta posisi likuiditas yang memadai. Meskipun margin bunga mengalami tekanan akibat situasi sektor perbankan, kinerja BRI tetap solid.
Secara historis, pertumbuhan laba hingga kuartal III-2026 tercatat lebih kuat dibandingkan kuartal I yang sebesar 13,7% yoy, namun sedikit lebih rendah dari capaian hingga kuartal II yang mencapai 17,5% yoy. Periode Januari-September 2026, emiten bersandi BBRI ini membukukan pendapatan bunga sebesar Rp 162,79 triliun, tumbuh 4,92% yoy, sejalan dengan penyaluran kredit dan pembiayaan yang naik 14,53% yoy menjadi Rp 1.647,12 triliun.
Beban bunga berhasil ditekan dengan pertumbuhan hanya 1,74% yoy menjadi Rp 44,94 triliun. Hal ini didukung oleh rasio biaya dana (cost of fund/CoF) bank only yang berhasil dijaga ketat di angka 2,6%. Alhasil, pendapatan bunga bersih (net interest income/NII) terkerek 6,18% yoy menjadi Rp 117,85 triliun.
Dengan realisasi tersebut, margin bunga bersih (net interest margin/NIM) BRI tercatat 6,16% per September 2026, sedikit lebih rendah dari posisi 6,53% pada periode yang sama tahun sebelumnya. Namun, posisi NIM ini masih lebih tinggi dibandingkan rata-rata perbankan yang tercatat sebesar 4,29% berdasarkan laporan Otoritas Jasa Keuangan (OJK).
Pendapatan bersih jasa asuransi dari anak usaha juga turut berkontribusi mengangkat perolehan laba BRI menjadi Rp 1,13 triliun, meningkat 15,68% yoy hingga kuartal III-2026. Pendekatan konservatif dalam mengelola risiko membuahkan hasil positif, dengan biaya provisi hanya naik tipis 3,62% yoy menjadi Rp 34,81 triliun.
Rasio biaya kredit (cost of credit/CoF) terjaga rendah di angka 2,8% per September. Rasio kredit bermasalah (non-performing loan/NPL) gross dan net berhasil diredam masing-masing ke level 3,07% dan 1,00%, turun dari posisi sama tahun lalu 3,29% dan 1,04%. Rasio kredit kualitas rendah (KKR) pun menurun dari 11,11% menjadi 9,53%.
Dari sisi operasional, rasio beban operasional terhadap pendapatan operasional (BOPO) menurun menjadi 70,64% dari 71,89%. Indikator cost to income ratio (CIR) juga bertahan rendah di posisi 38,52% dibandingkan posisi sebelumnya 38,68%.
Likuiditas dan Kontribusi Inovasi
Pertumbuhan laba dan laju penyaluran kredit didukung oleh kemampuan BRI dalam menjaga ruang likuiditasnya. Dana pihak ketiga (DPK) tumbuh 11,97% yoy menjadi Rp 1.651,32 triliun. Semua instrumen penghimpun dana masyarakat tumbuh positif, dengan giro Rp 518,70 triliun (+19,22% yoy), tabungan Rp 637,71 triliun (+13,36% yoy), dan deposito Rp 494,91 triliun (+3,72% yoy).
Dengan struktur DPK tersebut, rasio dana murah (current account saving account/CASA) naik dari 67,64% ke posisi 70,03%. Indikator likuiditas loan to deposit ratio (LDR) dilaporkan masih memiliki ruang ekspansi meskipun menunjukkan sedikit pengetatan, yaitu di level 88,22%.
Melalui kanal digital, Super Apps BRImo mencatat 26 juta pengguna aktif, tumbuh 13,0% yoy. Pengguna berkontribusi terhadap volume transaksi mencapai Rp 6.439,2 triliun, meningkat 27,6% yoy. BRILink, yang merupakan perluasan layanan perbankan BRI dengan nasabah sebagai mitra, mencatat lebih dari 1 juta agen. Layanan ini berkontribusi terhadap fee based income (FBI) mencapai Rp 1,6 triliun (+26,0% yoy) dan mendorong CASA Rp 32,9 triliun (+45,1% yoy).
Komentar