
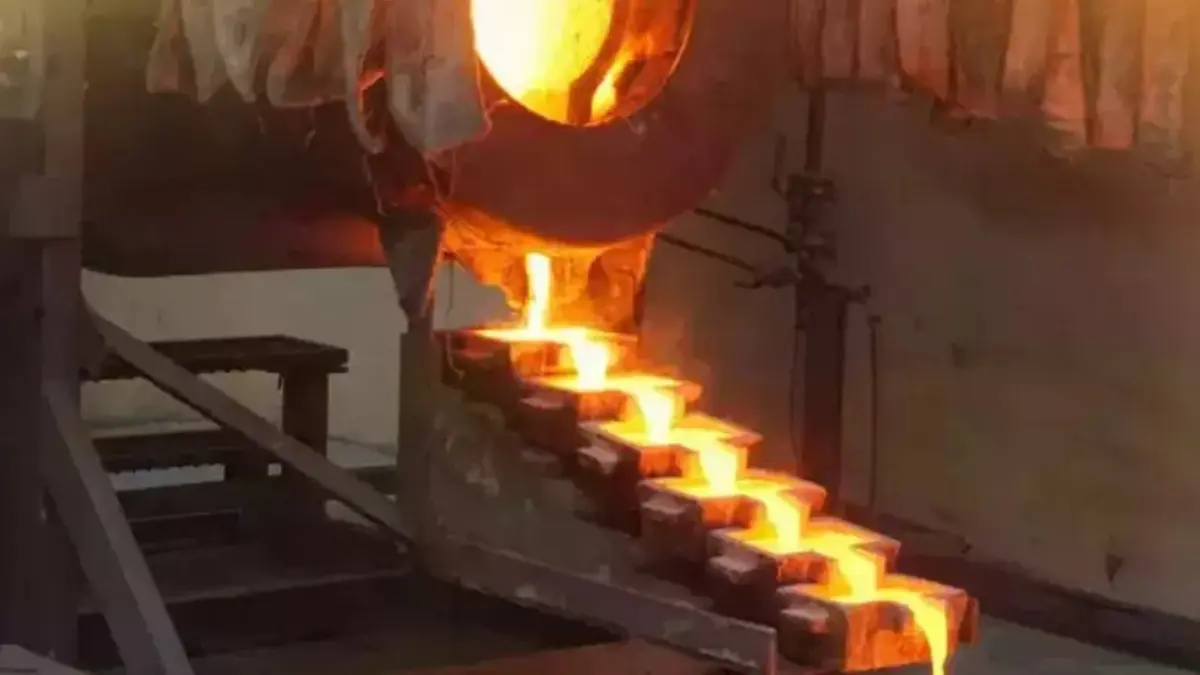
Saham PT Bumi Resources Minerals Tbk (BRMS), emiten tambang emas yang terafiliasi dengan Grup Bakrie, menghadapi sejumlah tantangan yang berpotensi memengaruhi pergerakannya. Analis Mirae Asset Sekuritas telah menurunkan rekomendasi saham BRMS menjadi hold dari sebelumnya buy, seiring dengan pemangkasan target harga yang signifikan.
Analis Mirae Asset Sekuritas, Fauzan Luthfi Djamal, dalam risetnya pada Jumat (6/11/2026) memangkas target harga saham BRMS sebesar 59,2% menjadi Rp 310 per saham, dari posisi sebelumnya di Rp 760. Pemangkasan ini dilakukan setelah perubahan metode valuasi proyek-proyek jangka panjang BRMS, dengan tingkat diskonto yang mencerminkan pandangan risiko lebih tinggi terhadap Indonesia.
Fauzan menilai bahwa harga saham BRMS saat ini sudah mendekati nilai wajarnya. Meskipun demikian, ia memangkas estimasi laba bersih BRMS untuk tahun 2026 sebesar 15%. Namun, proyeksi laba bersih untuk 2027 justru dinaikkan 13% menjadi US$81 juta, melonjak 133% dibandingkan estimasi 2026. Laba bersih pada 2028 diperkirakan kembali meningkat 49% menjadi US$121,3 juta.
Rekomendasi hold dipertahankan karena potensi pertumbuhan laba yang membaik tersebut dinilai sudah tercermin dalam target harga baru. Selain itu, proyeksi produksi pada 2027 bergantung pada keberhasilan peningkatan produksi dari tambang bawah tanah dengan asumsi kadar bijih 3,2 gram per ton (g/t), yang berada di batas bawah panduan perusahaan.
Kinerja keuangan BRMS selama sembilan bulan pertama 2026 masih menunjukkan tekanan. Perseroan membukukan laba bersih US$23,9 juta, turun 37% dibandingkan periode yang sama tahun sebelumnya. Angka ini setara dengan 68% dari estimasi laba bersih 2026 menurut analis dan 37% dari konsensus pasar.
Pada kuartal III-2026, laba bersih BRMS tercatat US$11 juta, mengalami penurunan 26% secara tahunan. Meskipun demikian, angka ini menunjukkan adanya pemulihan setelah perseroan mencatatkan kerugian pada kuartal II-2026.
Penjualan emas pada kuartal III-2026 mencapai 16.700 ons troi, meningkat 166% dibandingkan kuartal sebelumnya, meskipun masih turun 5% secara tahunan. Pemulihan ini didukung oleh kenaikan kadar bijih (head grade) menjadi 1,94 g/t dari 0,90 g/t pada kuartal II-2026.
Namun, peningkatan beban keuangan sebesar 115% dan beban operasional sebesar 39% secara tahunan memberikan tekanan pada margin laba bersih BRMS. Pada sembilan bulan 2026, margin laba bersih tercatat 14,3%, menurun dibandingkan 20,6% pada periode yang sama tahun lalu.
Fauzan memperkirakan laba bersih BRMS pada kuartal IV-2026 akan mencapai sekitar US$11 juta, relatif datar dibandingkan kuartal sebelumnya. Angka ini lebih rendah dibandingkan ekspektasi konsensus pasar yang mengindikasikan laba bersih sekitar US$40 juta pada kuartal terakhir tahun ini.
Produksi Emas Diproyeksikan Meningkat
Untuk tahun 2027, Fauzan memperkirakan produksi emas BRMS akan mencapai 79.000 ons troi, tumbuh 39% secara tahunan. Produksi diperkirakan kembali meningkat menjadi 108.700 ons troi pada 2028, atau naik 38%.
Peningkatan produksi ini ditopang oleh penyelesaian ekspansi kapasitas CIL Plant 1 menjadi 2.000 ton per hari (tpd) dari sebelumnya 500 tpd pada awal 2027. Selain itu, bijih dari tambang bawah tanah ditargetkan mulai digunakan pada pertengahan 2027.
Dalam proyeksinya, Fauzan menggunakan asumsi kadar bijih tambang bawah tanah sebesar 3,2 g/t, lebih tinggi dibandingkan kadar bijih tambang terbuka sekitar 1,4 g/t. Analis juga menggunakan asumsi harga emas sekitar US$4.790 per ons troi pada 2027.
Dengan peningkatan produksi tersebut, biaya produksi keseluruhan atau all-in sustaining cost (AISC) BRMS diperkirakan turun menjadi US$2.580 per ons troi pada 2027 dari proyeksi US$2.933 per ons troi pada 2026.
Meskipun demikian, kebutuhan pendanaan masih menjadi salah satu risiko utama. BRMS diperkirakan membutuhkan belanja modal atau capital expenditure (capex) sekitar US$1,2 miliar untuk periode 2026–2030, yang sebagian besar belum memiliki kepastian pendanaan.
Selain risiko operasional dan pendanaan, Fauzan mencermati potensi perubahan arus dana terkait MSCI. BRMS berpotensi berpindah kelas dari indeks MSCI Standard ke MSCI Small Cap dalam tinjauan 12 November 2026. Sementara itu, kemungkinan perubahan klasifikasi Indonesia menjadi pasar Standalone oleh MSCI dinilai sebagai risiko yang lebih besar.
Adapun sejumlah katalis positif yang dapat mendorong harga saham BRMS antara lain kadar bijih atau harga emas yang lebih tinggi, publikasi pernyataan sumber daya Gorontalo pada semester II-2027, serta masuknya pendanaan proyek dari mitra strategis.
Komentar