
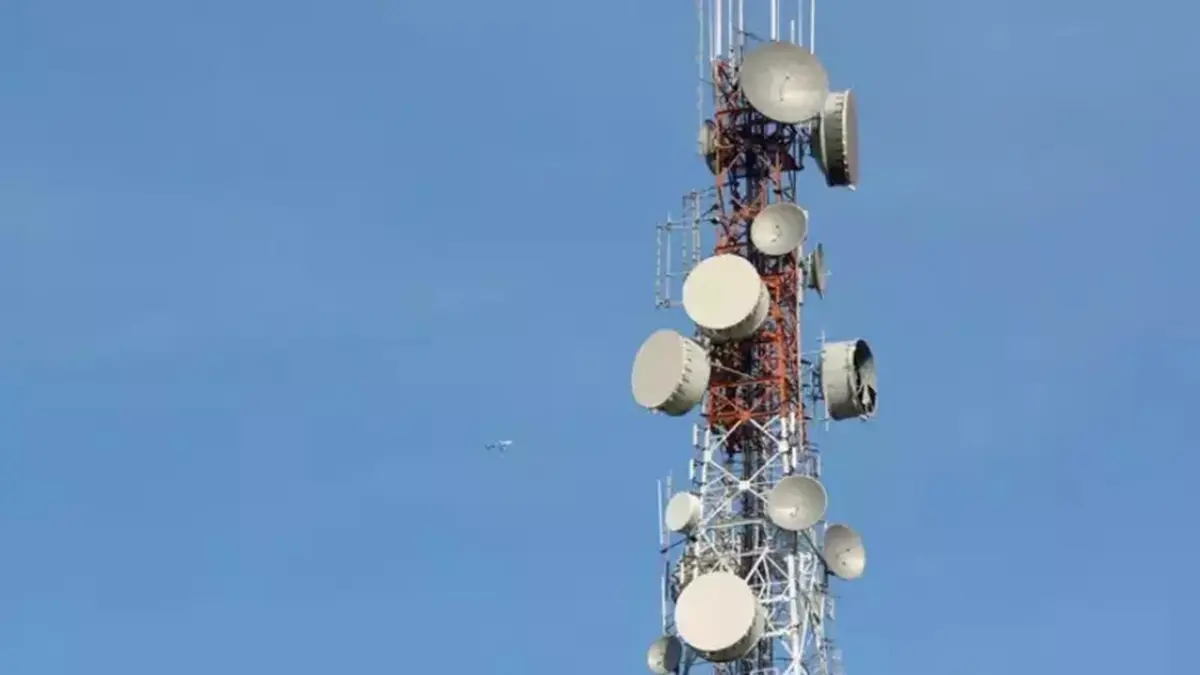
JAKARTA – Kinerja PT Dayamitra Telekomunikasi Tbk (MTEL) atau Mitratel pada kuartal III-2026 dilaporkan berada di bawah ekspektasi analis Mirae Asset Sekuritas. Kenaikan biaya operasional menjadi faktor utama yang menekan laba perusahaan, mendorong pemangkasan target harga saham MTEL sebesar 12%. Meski demikian, rekomendasi Buy tetap dipertahankan oleh tim riset Mirae Asset Sekuritas.
Dalam laporan riset terbarunya, Mirae mencatat bahwa laba inti Mitratel pada kuartal III-2026 hanya mencapai Rp 468 miliar. Angka ini mengalami penurunan 14,2% secara kuartalan, meskipun tercatat tumbuh tipis 1,2% secara tahunan. Secara kumulatif, laba inti sepanjang Januari hingga September 2026 mencapai Rp 1,5 triliun, yang hanya memberikan kenaikan 0,9% dibandingkan periode yang sama tahun sebelumnya.
“Pencapaian tersebut baru memenuhi 69,3% dari proyeksi Mirae dan 68,9% dari konsensus pasar. Angka itu juga di bawah rata-rata pencapaian tiga tahun terakhir sebesar 73,2%,” tulis Tim riset Mirae Asset Sekuritas.
Tekanan pada kinerja keuangan perusahaan terutama bersumber dari peningkatan biaya umum dan administrasi yang mencapai 22,8% secara tahunan. Selain itu, biaya karyawan juga meningkat 13,1% akibat adanya kenaikan insentif. Kondisi ini berdampak pada margin laba inti yang turun menjadi 20,2%, menyusut 2,5 poin persentase dibandingkan kuartal sebelumnya.
Sementara itu, EBITDA Mitratel relatif stagnan di angka Rp 1,9 triliun pada kuartal III-2026. Secara kumulatif, EBITDA mencapai Rp 5,8 triliun atau hanya tumbuh 0,7% secara tahunan. Pencapaian EBITDA ini juga tercatat di bawah ekspektasi Mirae dan konsensus pasar.
Dari sisi pendapatan, Mitratel membukukan Rp 2,3 triliun pada kuartal III-2026, yang menunjukkan pertumbuhan 1,3% secara tahunan. Pendapatan dari bisnis menara mencapai Rp 1,9 triliun, ditopang oleh penambahan bersih 1.171 tenant dan pembangunan 141 menara baru. Namun, tarif sewa rata-rata menara mengalami pelemahan 1,6% secara tahunan menjadi Rp 10 juta per bulan. Meskipun demikian, rasio tenancy atau jumlah penyewa per menara mengalami peningkatan menjadi 1,60 kali dari 1,55 kali pada kuartal III-2025.
Pendapatan dari bisnis fiber tercatat sebesar Rp 157 miliar, tumbuh 9% secara tahunan. Panjang aset fiber bertambah 2.257 kilometer menjadi 61.500 kilometer, sedangkan panjang fiber yang dapat disewakan mencapai 76.800 kilometer.
Dari sisi keuangan, kas Mitratel tercatat Rp 2 triliun, berhadapan dengan utang sebesar Rp 22,6 triliun atau meningkat 8,7% secara tahunan. Rasio utang bersih terhadap EBITDA tercatat naik menjadi 2,84 kali dari 2,62 kali pada periode yang sama tahun sebelumnya.
Proyeksi dan Target Harga Direvisi
Mencermati kinerja sembilan bulan pertama 2026, Mirae Asset Sekuritas melakukan penyesuaian proyeksi pendapatan Mitratel untuk tahun 2026, 2027, dan 2028. Proyeksi pendapatan masing-masing dipangkas sebesar 2,6%, 2,4%, dan 2,9%, kini menjadi Rp 9,7 triliun, Rp 10 triliun, dan Rp 10,3 triliun.
Mirae juga menurunkan asumsi penambahan menara menjadi 600 unit per tahun dari sebelumnya 900 unit. Selain itu, proyeksi penurunan tarif sewa diperlebar menjadi 3% dari sebelumnya 2%, seiring dengan tekanan harga dalam proses pembaruan kontrak.
Kenaikan biaya operasional dan pemeliharaan turut mendorong Mirae memangkas proyeksi EBITDA lebih dalam, masing-masing sebesar 4,4%, 4,1%, dan 4,6% untuk periode 2026-2028.
Atas revisi tersebut, Mirae menurunkan target harga saham MTEL sebesar 12% menjadi Rp 590 dari sebelumnya Rp 670. Target harga baru ini menggunakan valuasi 8,1 kali EV/EBITDA berdasarkan proyeksi 2027. Kendati demikian, rekomendasi Buy tetap dipertahankan.
Mirae menilai, peluang pertumbuhan Mitratel masih terbuka melalui percepatan fiberisasi menara seiring ekspansi jaringan 5G operator seluler serta tambahan permintaan layanan fixed wireless access (FWA). Sebaliknya, risiko yang perlu dicermati mencakup permintaan menara yang lebih rendah dari perkiraan dan tantangan dalam pelaksanaan pembangunan jaringan.
Pada perdagangan Jumat (6/11/2026), saham MTEL ditutup melemah 3,47% ke level Rp 334. Dengan target harga Rp 590, saham ini menyimpan potensi kenaikan sekitar 76,65% dari harga penutupan tersebut.
Komentar