
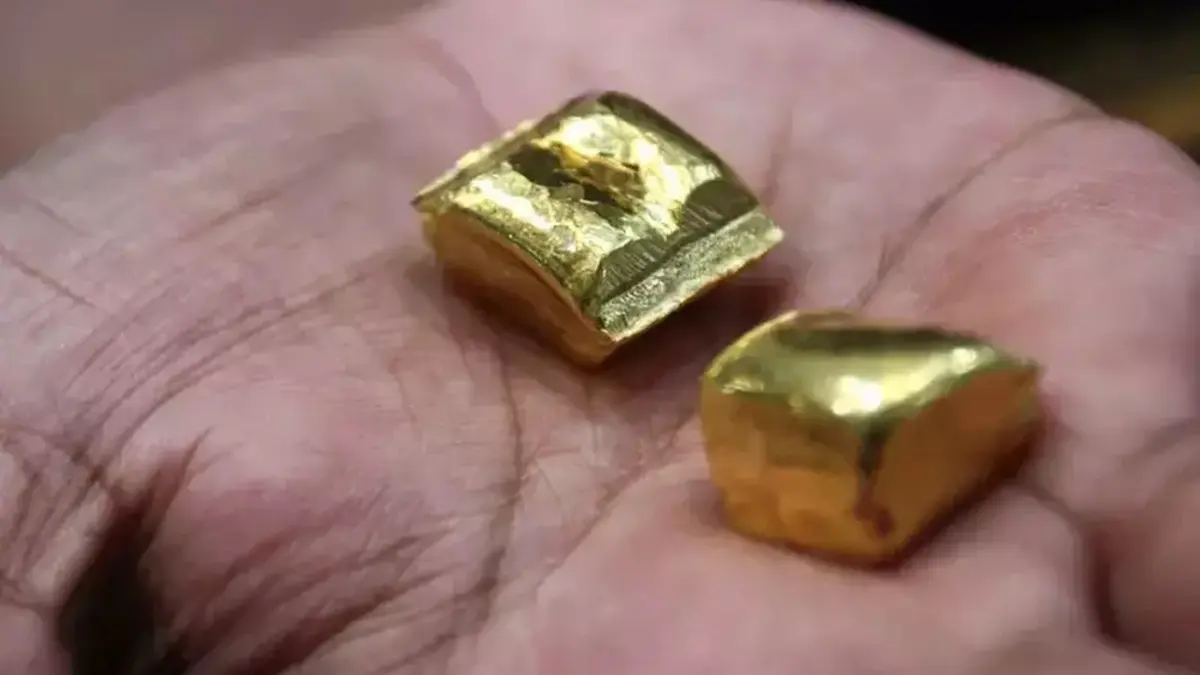
Mengelola keuangan pribadi mengharuskan penentuan prioritas antara melunasi kewajiban finansial dan membangun aset masa depan. Di tengah kemudahan akses pembiayaan, banyak individu kini dihadapkan pada pilihan instrumen investasi, salah satunya adalah emas.
Otoritas Jasa Keuangan (OJK) mencatat saldo terutang untuk layanan “beli sekarang, bayar nanti” (buy now, pay later/BNPL) yang disediakan bank mencapai Rp 31,50 triliun per September 2026. Angka ini meningkat 26,68% secara tahunan (year-on-year). Sementara itu, emas terus menarik minat investor global, dengan total permintaan mencapai 3.881 ton sepanjang periode Januari hingga September 2026, menurut laporan dari World Gold Council (WGC).
Situasi ini menimbulkan pertanyaan bagi mereka yang memiliki anggaran terbatas: apakah dana yang tersedia sebaiknya digunakan terlebih dahulu untuk melunasi utang, atau dialokasikan untuk berinvestasi dalam bentuk emas? Untuk menjawabnya, investor harus terlebih dahulu memperhatikan kebutuhan mana yang harus diprioritaskan.
Investor disarankan untuk memastikan terlebih dahulu bahwa kebutuhan pokok dan pelunasan utang telah terpenuhi. Setelah itu, hitunglah sisa dana yang tersedia setiap bulannya. Jika kebutuhan pokok dan pembayaran cicilan utang telah terpenuhi lalu masih ada sisa dana, sebagian dari dana tersebut dapat digunakan untuk berinvestasi dalam bentuk emas.
Selain itu, penting untuk memperhatikan jenis utang yang dimiliki, karena setiap utang membawa beban yang berbeda. Utang dengan bunga tinggi, seperti utang kartu kredit, memerlukan perhatian khusus karena bunganya dapat menyebabkan total utang membengkak secara signifikan.
Namun, jika cicilan utang masih dalam batas yang dapat dikelola dan selalu dibayar tepat waktu, investor dapat mengalokasikan sebagian dana untuk membeli emas. Dengan cara ini, investor tetap dapat memenuhi kewajiban keuangan sekaligus membangun aset.
Tidak ada jawaban pasti mengenai apakah seseorang sebaiknya memprioritaskan pelunasan utang atau menabung dalam bentuk emas. Kedua pendekatan tersebut memiliki kelebihan dan kekurangannya masing-masing, sebagaimana dikutip dari Pegadaian.
Kelebihan dan Kekurangan Menabung dalam Bentuk Emas Terlebih Dahulu
Kelebihan:
- Potensi menjaga nilai aset
- Relatif mudah dicairkan
- Dapat dimulai dari jumlah kecil
- Dapat berfungsi sebagai aset cadangan di masa depan
Kekurangan: Menabung dalam bentuk emas saat Anda masih memiliki utang perlu dilakukan dengan hati-hati. Pertimbangkan poin-poin berikut:
- Bunga utang terus bertambah
- Harga emas dapat berfluktuasi
- Emas tidak dapat digunakan sebagai pengganti uang tunai dan harus dicairkan terlebih dahulu jika sewaktu-waktu membutuhkan pembayaran tunai
Kelebihan dan Kekurangan Melunasi Utang Terlebih Dahulu
Kelebihan:
- Dapat membantu menjaga riwayat kredit
- Menciptakan arus kas yang lebih fleksibel
- Ketenangan psikologis karena beban pikiran akan secara otomatis berkurang jika utang sudah lunas
Kekurangan: Terlalu fokus melunasi utang dapat menyebabkan kebutuhan keuangan lainnya terabaikan. Berikut adalah beberapa potensi dampak negatifnya:
- Tidak adanya dana darurat untuk keperluan masa depan
- Menunda akumulasi aset
Komentar