
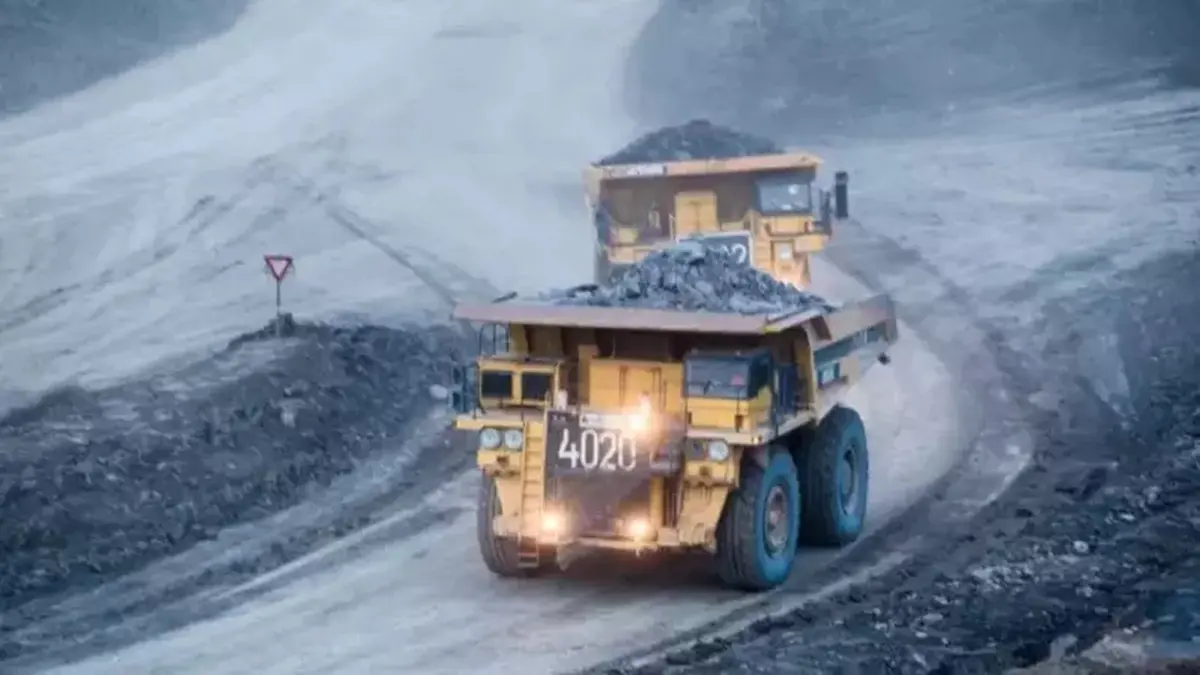
JAKARTA – Saham PT Darma Henwa Tbk (DEWA), emiten pertambangan yang terafiliasi dengan Grup Bakrie, kini mendapat penurunan rekomendasi dari Mirae Asset Sekuritas Indonesia. Keputusan ini diambil meskipun proyeksi laba perseroan pada 2027 diperkirakan akan mengalami penguatan.
Analis Mirae Asset Sekuritas Indonesia, Fauzan Luthfi Djamal, menyatakan bahwa penyesuaian valuasi menjadi faktor utama di balik penurunan rekomendasi saham DEWA. Salah satu kekhawatiran utama adalah ketidakpastian terkait perpanjangan izin eksplorasi aset Gayo.
Secara kinerja, Darma Henwa sebenarnya telah menunjukkan pertumbuhan laba yang impresif sepanjang sembilan bulan pertama tahun 2026. Perseroan berhasil membukukan laba bersih sebesar Rp 513 miliar, yang merupakan lonjakan 98% dibandingkan periode yang sama tahun sebelumnya. Realisasi ini setara dengan 78% dari proyeksi laba sepanjang 2026 versi Mirae Asset dan 96% dari estimasi konsensus analis.
Pada kuartal III-2026, laba bersih DEWA tercatat Rp 159 miliar. Angka ini turun 39% dari kuartal sebelumnya, namun meningkat 123% secara tahunan. Setelah disesuaikan dengan keuntungan tidak berulang, laba bersih inti selama sembilan bulan pertama 2026 mencapai sekitar Rp 351 miliar. Margin laba kotor perseroan juga menunjukkan perbaikan, naik dari 14,9% menjadi 20,3%. Peningkatan ini terutama didorong oleh peralihan penggunaan armada alat berat dari sub-kontraktor menjadi milik sendiri.
Fauzan memperkirakan bahwa pertumbuhan kinerja Darma Henwa akan terus berlanjut pada tahun 2027. Pendorong utamanya adalah peningkatan aktivitas pada proyek Sebuku Sejaka Coal. Volume pengupasan lapisan tanah penutup diproyeksikan mencapai 177 juta bank cubic meter (bcm), atau meningkat 18% secara tahunan. Proyek Sebuku Sejaka Coal diperkirakan menyumbang 30 juta bcm, sementara proyek Kaltim Prima Coal dan Arutmin akan berkontribusi sebesar 147 juta bcm.
Dengan proyeksi peningkatan aktivitas tersebut, margin laba kotor DEWA diprediksi akan naik dari 19,3% pada 2026 menjadi 22,8% pada 2027. Laba bersih perseroan diperkirakan mencapai Rp 897 miliar pada 2027, tumbuh 37% secara tahunan, dan diproyeksikan kembali meningkat 33% menjadi Rp 1,19 triliun pada 2028.
Rekomendasi dan Target Harga Saham DEWA
Mirae Asset memutuskan untuk menurunkan rekomendasi saham DEWA dari ‘buy’ menjadi ‘trading buy’, yang berarti beli untuk tujuan perdagangan jangka pendek. Target harga saham juga mengalami pemangkasan signifikan, dari Rp 650 menjadi Rp 280.
Fauzan menjelaskan bahwa penurunan target harga ini utamanya disebabkan oleh perubahan asumsi valuasi, bukan karena memburuknya proyeksi laba untuk 2027. Dalam perhitungannya, aset eksplorasi Gayo hanya dinilai sebesar 70% dari nilai buku karena izin eksplorasi masih dalam proses perpanjangan. Selain itu, asumsi biaya modal rata-rata tertimbang (weighted average cost of capital/WACC) yang digunakan untuk mendiskontokan arus kas juga dinaikkan dari 14% menjadi 16,6%.
Target harga baru ini menggunakan pendekatan arus kas terdiskonto (discounted cash flow/DCF) dan kelipatan nilai perusahaan terhadap laba sebelum bunga, pajak, depresiasi, dan amortisasi (EV/EBITDA) sebesar 4 kali berdasarkan proyeksi 2027. Aset Gayo berkontribusi sekitar Rp 126 per saham, atau sekitar 45% dari target harga. Jika aset tersebut dihitung penuh, target harga berpotensi mencapai Rp 330, sementara tanpa kontribusi Gayo, target harga hanya Rp 150.
Risiko lain yang perlu diperhatikan mencakup persetujuan pekerjaan afiliasi, fluktuasi harga batu bara, serta peningkatan aktivitas proyek Sebuku Sejaka Coal. Setiap 10% pekerjaan afiliasi yang tidak memperoleh persetujuan berpotensi memangkas proyeksi laba bersih 2027 sekitar 13%.
Komentar