
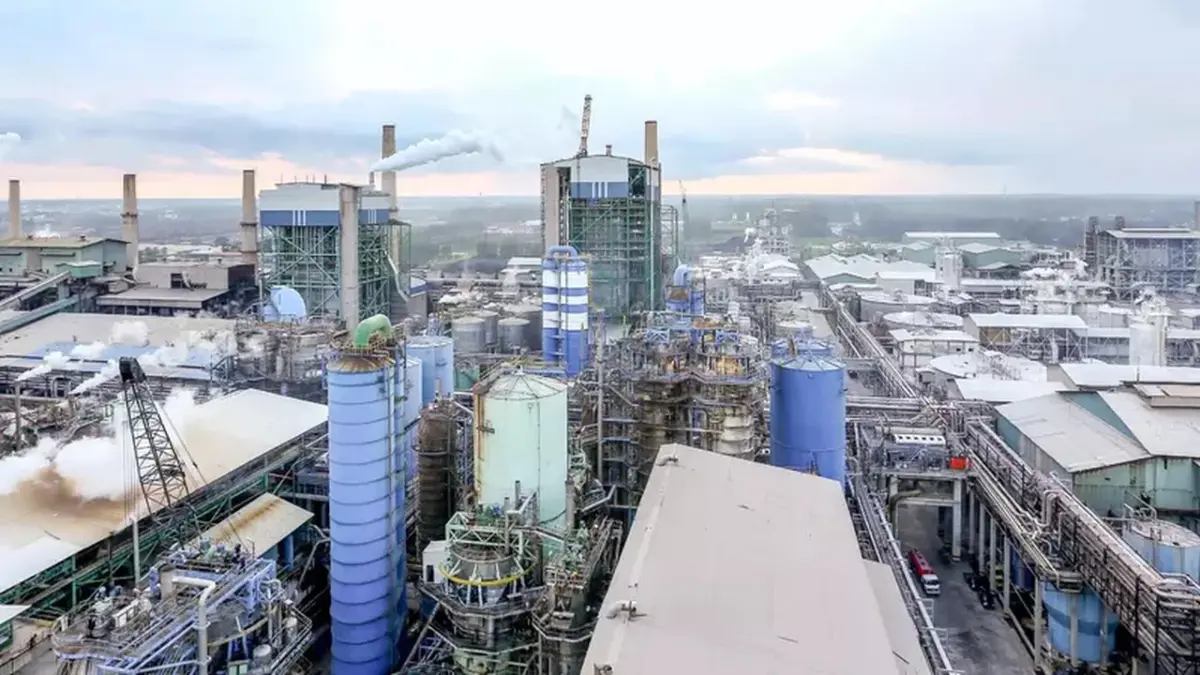
JAKARTA – Saham PT Indah Kiat Pulp & Paper Tbk (INKP), salah satu emiten dari Grup Sinar Mas, dinilai memiliki potensi keuntungan (cuan) yang signifikan. Hal ini didukung oleh valuasi sahamnya yang dianggap masih relatif murah. Mirae Asset Sekuritas Indonesia merekomendasikan beli saham INKP dengan proyeksi kenaikan harga mencapai 46%.
Analis Mirae Asset Sekuritas Indonesia, Wilbert Arifin, menyatakan bahwa prospek laba INKP tetap menjanjikan. Peningkatan utilisasi fasilitas di Indah Kiat Karawang (IKK) menjadi salah satu penopang utama. Namun, ia juga mencatat potensi keluarnya dana investor asing sebagai risiko yang dapat membatasi kenaikan harga saham.
Pada kuartal III-2026, INKP mencatatkan laba sebelum bunga, pajak, depresiasi, dan amortisasi (EBITDA) sebesar US$ 224 juta. Angka ini mengalami penurunan 4,1% dibandingkan kuartal sebelumnya dan 0,9% secara tahunan.
Secara kumulatif, EBITDA selama sembilan bulan pada 2026 mencapai US$ 715 juta, yang menunjukkan peningkatan 13,9% dibandingkan periode yang sama tahun sebelumnya. “Realisasi tersebut memenuhi 77,4% dari proyeksi Mirae Asset, tetapi baru mencapai 67,3% dari konsensus analis untuk tahun 2026,” tulis Wilbert dalam risetnya.
Pendapatan INKP pada kuartal III-2026 tercatat tumbuh 15,8% secara tahunan menjadi US$ 926 juta. Meskipun demikian, laba bersih mengalami penurunan 46,1% menjadi US$ 87 juta, yang sebagian besar disebabkan oleh berkurangnya keuntungan selisih kurs.
Tingkat pemanfaatan kapasitas produksi IKK menunjukkan perbaikan, meningkat dari 27% pada kuartal II-2026 menjadi 48% pada kuartal III-2026. Utilisasi ini diperkirakan akan mencapai 70% pada kuartal IV-2026.
Meskipun harga jual rata-rata produk IKK diperkirakan hanya US$ 430 per ton, lebih rendah dari asumsi awal US$ 609 per ton, efisiensi biaya memberikan dampak positif. Margin laba operasi segmen kemasan meningkat menjadi 7,6%, melampaui proyeksi awal 2,3%. Kerugian operasional IKK pun berhasil menyusut dari US$ 23 juta menjadi US$ 10 juta.
Perbaikan kinerja ini mendorong Mirae untuk menaikkan proyeksi EBITDA INKP pada 2026 dan 2027 masing-masing sebesar 4,9% dan 10,8%. Estimasi laba inti juga mengalami kenaikan, masing-masing sebesar 12,7% dan 12,1%.
Mirae mempertahankan rekomendasi beli saham INKP, meskipun melakukan penyesuaian target harga dari Rp 13.500 menjadi Rp 9.500. Target harga baru ini mencerminkan potensi cuan jumbo saham INKP sebesar 46% dari posisi harga penutupan saat berita ini ditulis, yaitu Rp 6.500.
Penurunan target harga ini bukan disebabkan oleh memburuknya prospek laba, melainkan peningkatan persepsi risiko investasi. Mirae menaikkan asumsi biaya modal rata-rata tertimbang menjadi 11%, dengan mempertimbangkan risiko terkait kemungkinan Indonesia diklasifikasikan sebagai pasar tersendiri oleh MSCI.
Target harga terbaru mencerminkan valuasi dengan rasio nilai perusahaan terhadap EBITDA (EV/EBITDA) sebesar 3,2 kali untuk proyeksi 2027. Sementara itu, kelipatan valuasi target harga juga disesuaikan menjadi 2,8 kali.
Saat ini, valuasi saham INKP merefleksikan EV/EBITDA sebesar 2,4 kali untuk proyeksi 2027, yang masih tergolong menarik berkat struktur biaya perseroan yang kompetitif dan peluang perbaikan laba IKK.
Namun, beberapa faktor tetap perlu diwaspadai, termasuk tekanan jual dari investor asing, pelemahan harga pulp, lambatnya pemulihan harga jual IKK, serta risiko kebijakan ekspor.
Komentar