
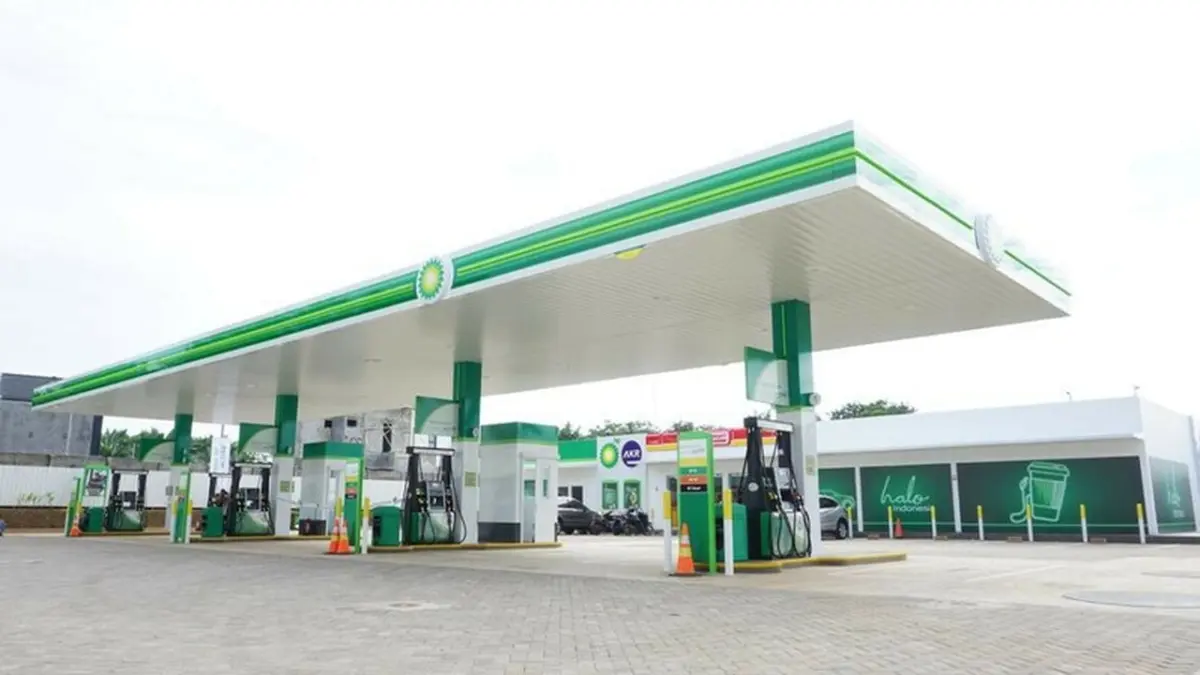
JAKARTA – PT AKR Corporindo Tbk (AKRA) kini sepenuhnya mengendalikan lini usaha stasiun pengisian bahan bakar umum (SPBU) setelah BP Global Investment memutuskan untuk keluar dari bisnis ritel Bahan Bakar Minyak (BBM) di Indonesia. Pengambilalihan penuh ini diharapkan mendatangkan margin keuntungan yang lebih tinggi bagi perseroan.
AKRA kini menguasai 100% saham PT Aneka Petroindo Raya (APR), perusahaan operator jaringan SPBU BP-AKR, melalui dua entitas anaknya: PT Anugerah Krida Retailindo (Akrida) dan PT Andahanesa Abadi (ADH). Sebelumnya, APR merupakan perusahaan patungan antara AKRA dan BP, masing-masing memiliki 50,1% dan 49,9% saham. Pada 6 November 2026, AKRA mengumumkan transaksi akuisisi 49,9% saham milik BP di APR.
“Pembelian saham milik BP Global Investment Limited dalam PT APR oleh Akrida dan ADH,” ungkap Presiden Direktur AKRA Haryanto Adikoesoemo dalam keterangan resmi kepada Bursa Efek Indonesia (BEI) pada Selasa (10/11/2026). Akrida dan ADH bersama-sama mengakuisisi 11.444.565 saham atau 49,9% saham APR milik BP senilai US$14,2 juta atau sekitar Rp257 miliar (dengan kurs Rp18.080 per US$).
BP melepas kepemilikan sahamnya di APR sebagai bagian dari strategi perusahaan untuk merampingkan portofolio. Langkah divestasi ini mengingatkan pada langkah serupa oleh pemain asing lain di bisnis ritel BBM Indonesia, seperti Petronas, Total, dan Shell, yang telah mengurangi eksposur mereka sebelumnya.
Tim Riset KISI Sekuritas menilai bahwa bisnis ritel BBM yang kini dioperasikan penuh oleh AKRA berpotensi menawarkan margin yang lebih tinggi dibandingkan bisnis grosir. Meskipun margin tersebut akan sangat bergantung pada volume penjualan per SPBU, AKRA dinilai diuntungkan oleh jaringan distribusi dan terminal yang kuat, kebebasan mengelola merek, serta penetapan harga dan lokasi gerai yang memadai. Hingga akhir 2025, APR tercatat mengoperasikan 70 SPBU BP-AKR di seluruh Indonesia.
Proyeksi dan Target Harga
KISI Sekuritas memproyeksikan AKRA akan mampu menikmati margin tinggi dari bisnis SPBU ritel ini dalam jangka menengah hingga panjang. “Kemungkinan pada 2027-2028 saat jaringan sudah mencapai skala,” ujar Tim Riset KISI Sekuritas kepada Investor Daily pada Selasa (10/11/2026). Untuk jangka pendek, fokus utama AKRA adalah upaya memangkas kerugian APR.
Kerugian bersih APR secara kuartalan menunjukkan tren penurunan. Pada kuartal III-2026, APR membukukan kerugian sebesar Rp30 miliar, lebih rendah dibandingkan Rp128 miliar pada kuartal II-2026. Meskipun demikian, kontribusi APR terhadap laba perseroan dalam jangka pendek masih bersifat negatif. “Kalau APR balik untung, seluruh labanya juga akan dinikmati AKRA,” tambah Tim Riset KISI Sekuritas.
KISI Sekuritas juga mengidentifikasi beberapa risiko yang berpotensi memengaruhi kinerja AKRA. Ini termasuk potensi kerugian persediaan akibat koreksi harga minyak, seperti yang terjadi pada kuartal III-2026, serta dampak dari kebijakan B50. Risiko terbesar lainnya berasal dari regulasi yang menetapkan kuota impor BBM swasta dan harganya harus mengikuti patokan Pertamina.
Meskipun demikian, KISI Sekuritas menegaskan bahwa bisnis distribusi BBM dan penjualan lahan di kawasan industri terintegrasi Java Integrated Industrial and Port Estate (JIIPE), yang telah memberikan kontribusi sebesar Rp2,21 triliun pada sembilan bulan pertama 2026 (9M26), akan tetap menjadi mesin utama perolehan laba AKRA.
“Kami mempertahankan rekomendasi beli (buy) untuk saham AKRA dengan merevisi target harga (TP) dari Rp1.800 menjadi Rp1.950,” tulis KISI Sekuritas. Target harga ini mengindikasikan potensi kenaikan (upside) sebesar 52,94% jika dibandingkan dengan harga saham AKRA pada penutupan perdagangan Selasa (10/11/2026) yang berada di level Rp1.275.
Pola Musiman dan Prospek Penjualan Lahan
Sementara itu, Analis Investasi Stockbit Sekuritas, Theodorus Melvin, mencatat bahwa memasuki kuartal terakhir 2026, manajemen AKRA optimistis terhadap volume penjualan BBM. Keyakinan ini didukung oleh pola musiman (seasonality) di mana klien pertambangan meningkatkan produksi mereka untuk memenuhi kuota Rencana Kerja dan Anggaran Biaya (RKAB) pada akhir tahun.
“Manajemen juga menjelaskan bahwa harga komoditas yang tinggi, terutama batu bara, mendorong para penambang untuk membuka tambang baru. Hal ini diperkirakan akan meningkatkan volume *overburden* dan konsumsi BBM. Dari sisi pasokan, AKRA telah mengamankan kebutuhan BBM hingga akhir 2026 dengan harga jual yang mengikuti harga pasar,” jelas Theodorus setelah pertemuannya dengan manajemen AKRA dalam *Earning Call* 9M26.
Terkait penjualan lahan di JIIPE, Theodorus menyampaikan bahwa AKRA merasa cukup dengan realisasi penjualan 93 hektare (ha) selama 9M26. Ada kemungkinan tambahan penjualan sekitar 3–5 ha pada kuartal IV-2026. Meskipun realisasi telah mencapai target 90–100 ha sejak kuartal III-2026, manajemen tidak menaikkan target penjualan lahan.
“Kami menilai, manajemen AKRA bersikap konservatif dalam mempertahankan target pendapatan utilitas JIIPE selama 2026 di kisaran Rp1 triliun. Padahal, aktivitas tenant membaik seiring peningkatan utilisasi smelter Freeport pada September 2026 setelah tambang Grasberg kembali berproduksi sejak Juli, dan Xinyi Glass memulai lini produksi kedua,” ujarnya.
Manajemen AKRA memperkirakan margin laba kotor utilitas JIIPE berada di kisaran 10–15% pada tahap awal, dengan potensi peningkatan seiring tercapainya *economic of scale*. Sikap konservatif manajemen juga tercermin pada kebijakan dividen, mengingat adanya peluang investasi baru yang belum dianggarkan di awal tahun dan berpotensi diumumkan sebelum akhir 2026.
Theodorus menambahkan, jika AKRA tidak membagikan dividen interim kedua, perseroan berpotensi membayarkan dividen final yang lebih tinggi dari dividen final tahun buku 2025 sebesar Rp50 per saham. Stockbit mempertahankan pandangan positif terhadap AKRA dengan estimasi laba bersih pada 2026F sebesar Rp2,78 triliun. Angka ini hanya memerlukan laba bersih sebesar Rp571 miliar pada kuartal IV-2026, lebih rendah dari realisasi Rp780 miliar pada kuartal III-2026.
“Kami memperkirakan *seasonality* segmen perdagangan dan distribusi dapat menopang laba bersih perseroan pada kuartal IV-2026 ke kisaran Rp660–780 miliar. Dengan demikian, laba bersih AKRA pada 2026F dapat melampaui konsensus. Capaian ini akan memungkinkan manajemen untuk melanjutkan laju pertumbuhan laba bersih saat ini, yang berdasarkan perhitungan kami setara dengan kenaikan 16–21% YoY (2026F: Rp2,87–2,99 triliun), dapat tercapai,” tandasnya.
Komentar