
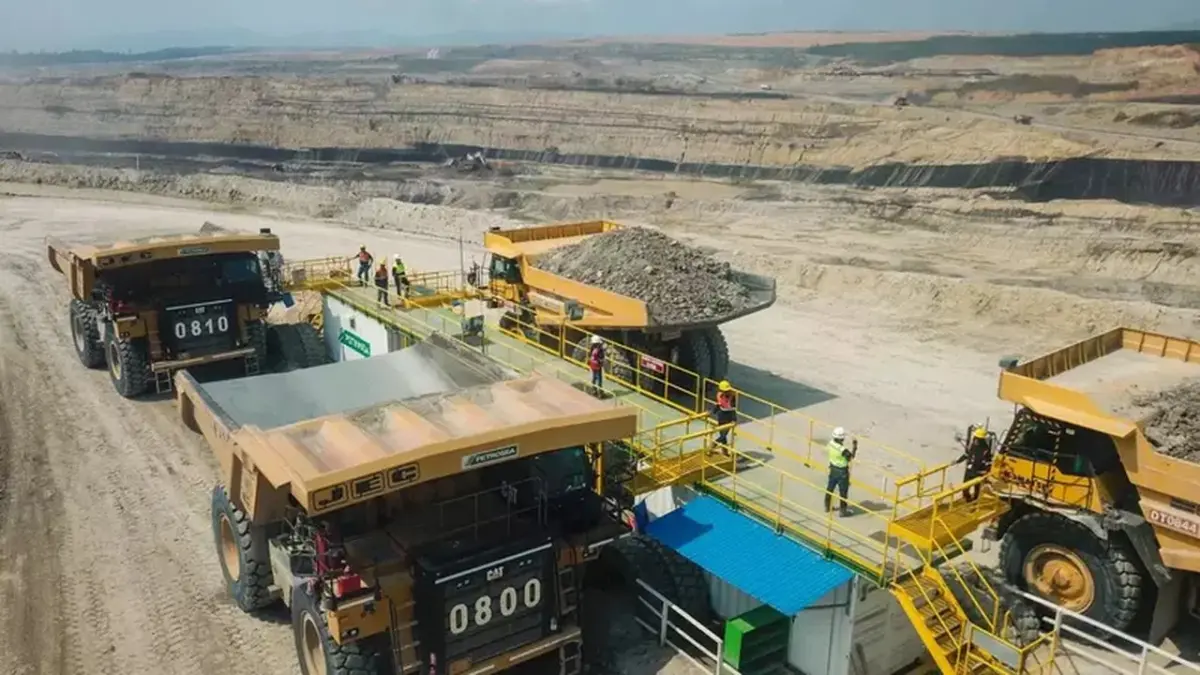
PT Petrosea Tbk (PTRO), emiten jasa kontraktor pertambangan yang terafiliasi dengan konglomerat Prajogo Pangestu, mulai menunjukkan hasil positif dari strategi akuisisi yang gencar dijalankan.
Direktur Keuangan Petrosea, Ruddy Santoso, menyatakan bahwa akuisisi yang dilakukan perseroan pada 2025 terhadap Hafar Group, HBS Group, dan Scan-Bilt telah memberikan kontribusi signifikan. Ketiga entitas tersebut menyumbang sekitar 9% terhadap laba sebelum bunga, pajak, depresiasi, dan amortisasi (EBITDA) perusahaan secara konsolidasi pada semester pertama 2026.
Kontribusi ini terutama berasal dari kegiatan usaha yang sudah berjalan di masing-masing perusahaan yang diakuisisi. “Kami berharap, kontribusi tersebut akan semakin meningkat ke depannya,” ujar Ruddy dalam sebuah paparan publik pada Kamis (12/11/2026). Petrosea berencana untuk terus fokus mengintegrasikan kapabilitas, mengembangkan proyek-proyek baru, serta mengoptimalkan sinergi antar-entitas untuk mendorong pertumbuhan pendapatan dan profitabilitas.
Dengan berbagai inisiatif tersebut, PTRO memperkirakan manfaat strategis dan kontribusi dari akuisisi akan semakin terlihat dalam beberapa tahun mendatang, sejalan dengan realisasi proyek baru dan pengembangan kegiatan usaha dari masing-masing entitas.
Pendapatan Petrosea Melonjak di Semester I-2026
Sepanjang semester I-2026, Petrosea berhasil membukukan pendapatan sebesar US$544 juta, mencatat pertumbuhan 60% secara tahunan (year-on-year). Peningkatan ini mayoritas ditopang oleh pendapatan dari lini bisnis jasa pertambangan yang berkontribusi sebesar 55%, naik 50% secara tahunan.
Sementara itu, kontribusi dari lini bisnis rekayasa, pengadaan, dan konstruksi (EPC) terkoreksi dari 45% menjadi 36% pada semester I-2026. Perubahan ini merupakan imbas dari pergeseran komposisi pendapatan. Di sisi lain, lini bisnis EPCI migas lepas pantai mulai memberikan kontribusi sebesar 5%, seiring dengan konsolidasi Hafar Group.
Ruddy juga menyebutkan adanya penurunan relatif kontribusi dari basis klien lama. Hal ini disebabkan oleh peningkatan kontribusi dari proyek dan klien baru, yang mencerminkan upaya diversifikasi pendapatan perusahaan untuk mengurangi konsentrasi pada beberapa klien utama.
Lebih lanjut, Petrosea menjalankan strategi diversifikasi bisnis dari sisi komoditas. Kontribusi pendapatan dari batu bara termal menurun dari 34% menjadi 29%. Penurunan ini diimbangi dengan peningkatan eksposur terhadap nikel dan matte gold.
Selain itu, pendapatan dari luar Indonesia mulai mencapai 5% pada semester pertama 2026. Hal ini didorong oleh ekspansi perusahaan ke kawasan Asia Pasifik dan Oceania melalui HBS dan Scan-Bilt.
“Secara keseluruhan, pertumbuhan pendapatan perusahaan pada semester I-2026 tidak hanya didorong oleh peningkatan skala usaha, tetapi juga disertai diversifikasi yang semakin baik dari sisi lini bisnis, klien, komoditas, dan wilayah geografis,” tegas Ruddy.
Laba Bersih Petrosea Meroket, Margin Laba Kotor Tertekan
Dari sisi profitabilitas, PTRO mencetak laba bersih yang melesat signifikan, dari sekitar US$1 juta pada semester pertama 2025 menjadi US$9 juta pada semester pertama 2026. Ruddy menjelaskan bahwa lonjakan ini mencerminkan kontribusi positif dari keuntungan kurs mata uang asing serta laba bersih dari anak usaha PT Kemilau Mulia Sakti (KMS) yang telah dialihkan ke PT Singaraja Putra Tbk (SINI) per 30 Juni 2026.
Namun demikian, laba kotor mengalami pelemahan sekitar 3% secara tahunan menjadi US$47 juta. Margin laba kotor juga menurun dari 14% menjadi 9%. Penyebabnya adalah pelaksanaan beberapa proyek besar yang tertunda akibat proses persetujuan Rencana Kerja dan Anggaran Biaya (RKAB) dari pelanggan. Penundaan ini berdampak pada volume pekerjaan dan penyerapan biaya operasional perusahaan.
“Namun demikian, dengan diperolehnya persetujuan RKAB dan kembali berlanjutnya aktivitas proyek, PTRO memperkirakan volume pekerjaan dan efisiensi operasional akan membaik sehingga diharapkan dapat mendukung pemulihan margin pada periode berikutnya,” tutup Ruddy.
Komentar